SK하이닉스 성과급 연재1편
SK하이닉스 성과급
노사 합의 소식을 보고 나면 현금과 주식이 언제 얼마씩 들어오는지가 남은 질문입니다.
SK하이닉스 성과급은 PS와 PI 두 갈래입니다. PS는 한 해 영업이익을 나누는 큰 몫이고, PI는 반기마다 목표 달성으로 받는 몫입니다. PS 2,964%는 연봉의 29배가 아니라 월 기본급에 곱하는 비율입니다.
26년 PS 지급 구성 협상
- 8월 20일 잠정합의안: 현금 40%, 바로 팔 수 있는 주식 40%, 이연 20%.[94]
- 조합원 투표 부결.[96]
- 9월 10일 수정 잠정합의안: 현금 50%, 바로 팔 수 있는 주식 30%, 1년 뒤, 2년 뒤 주식 10%씩.[95]
- 9월 16일 조합원 투표 찬성 57.08%로 가결.[93]
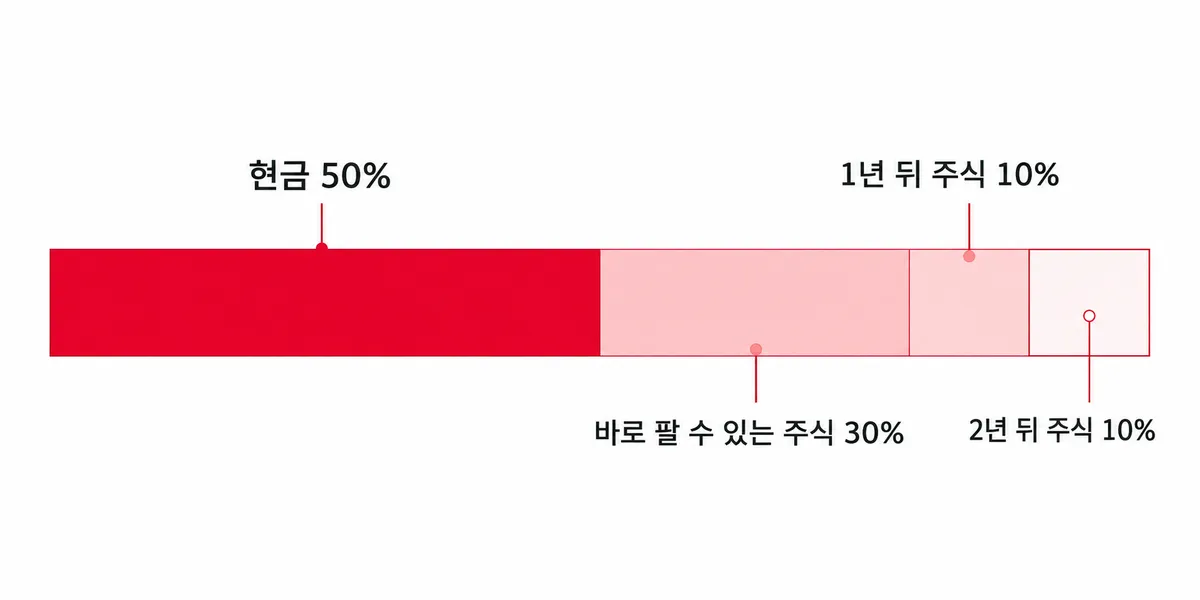
주식 비중은 50%에서 100%까지 본인이 고르고, 25년 실적분의 이연 20%는 올해 한꺼번에 받습니다.
연봉 8,000만원에 PS 1억 1,856만원이면 현금 5,928만원, 바로 팔 수 있는 주식 3,557만원, 1년 뒤와 2년 뒤 1,186만원씩입니다.
계산기: 가결된 기본 배분 50, 30, 10, 10. 주식 비중 상향과 이연분 선지급은 미반영. 수령액, 매도 가능액 줄은 이 갈래를 따로 센 값이고 총액은 같음.
2025년 실적분과 2027년 전망을 나눠 보기
25년 실적분 PS는 월 기본급의 2,964%, 연봉 8,000만원 기준 세전 1억 1,856만원입니다.[107]
뒤의 27년 금액은 26년 영업이익 전망을 넣은 시나리오입니다. 26년 입력은 9월 7일 보고서 컨센서스 266.436조원을 조원 단위로 반올림한 값입니다.[44]
PI 반기별 지급 이력
월 기본급 기준. 각 반기의 지급률이며 연간 합계가 아닙니다.
| 실적 기간 | 지급률, 대상 | 지급 시점 |
|---|---|---|
| 2023년 하반기 | 50% | 2024-01-26 지급 예정 보도[105] |
| 2024년 상반기 | 150% | 2024-07-26 지급 예정 보도[90] |
| 2025년 상반기 | 150% | 2025-07-28 지급 예정 보도[92] |
2024년 상반기부터는 최대 150% 기준이 적용됐습니다. 확인된 반기만 수록했으며, 빠진 반기가 0%라는 뜻은 아닙니다.
PS, PI
- PSProfit Sharing
- 연간 영업이익의 10%를 재원으로 연 1회 나눕니다. 25년 실적분부터 지급 상한이 없어졌습니다.[107]
- PIProductivity Incentive
- 반기 목표 달성을 보고 연 2회 지급하고, 지급률은 영업이익률에 따라서도 달라집니다. 월 기본급의 최대 150%, 연봉으로는 반기마다 약 7.5%입니다.[98]
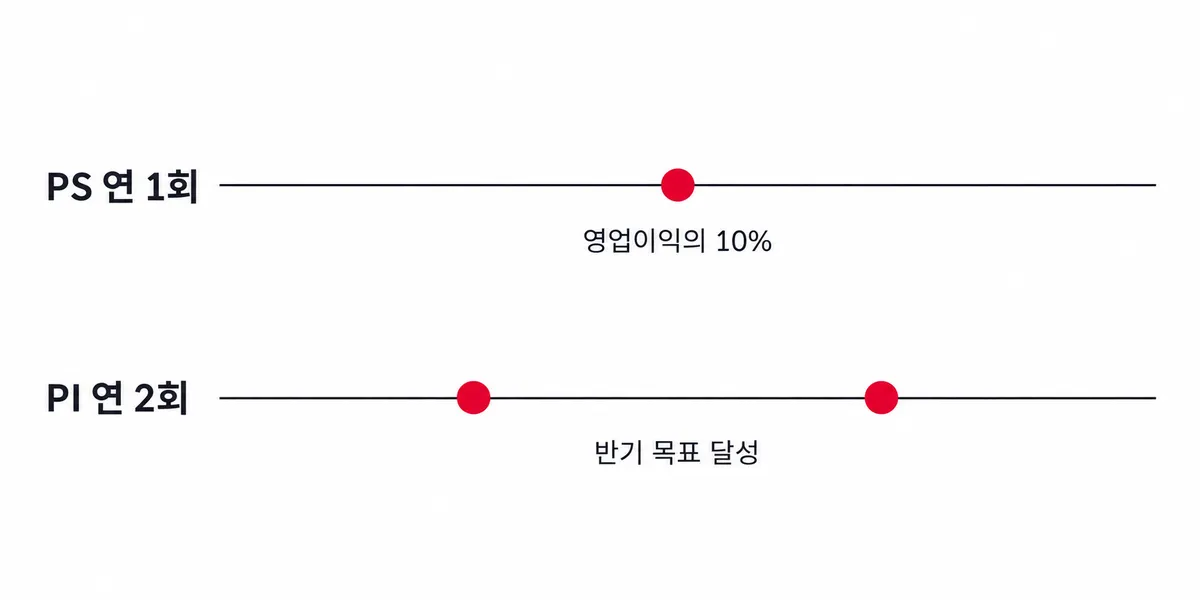
재원 10%는 26년 실적 전망으로 평균 PS를 추정한 공개 자료에서도 같은 비율입니다.[100]
PI 상한을 채우면 연봉 8,000만원에서 반기 600만원입니다.
계산기: PS는 영업이익 10% 재원에 비례, PI는 연봉 15%를 두 반기에 나눠 반기 600만원.
PS 지급률과 연봉 환산
PS 지급률은 회사 영업이익이 정해진 뒤 월 기본급에 곱하는 비율로 발표되고, 25년 실적분은 2,964%였습니다.[108] 다음 해 지급률은 그해 영업이익이 정합니다.
연봉 ÷ 20 × 2,964% = 연봉 × 148.2%
연봉 8,000만원이면 월 기본급 400만원, PS 1억 1,856만원입니다.
원문 사례는 연봉 1억원에 PS 1억 4,820만원이고, 연봉 8,000만원 금액은 그 비율을 옮긴 값입니다.[107]
두 제도 한눈에
| 항목 | PS | PI |
|---|---|---|
| 기준 | 연간 영업이익 | 반기 목표 달성 |
| 곱하는 금액 | 월 기본급 (연봉 ÷ 20) | 월 기본급 (연봉 ÷ 20) |
| 상한 | 보상 도구: 연봉 대비 별도 상한 없음 | 보도: 월 기본급 최대 150% |
| 지급 시기 | 캘린더: 2월 초 | 25년 하반기분: 26년 1월 30일 예정 보도 |
| 지급 수단 | 보상 도구: 현금, 주식 혼합 | 보상 도구: 현금 합산 |
| 연봉 8,000만원 예시 | 1억 1,856만원 (25년 실적분 지급률) | 반기 600만원 × 2 (보상 도구 기준) |
연봉 8,000만원의 27년
26년 영업이익 266조원 기본 시나리오의 세전 성과급입니다.
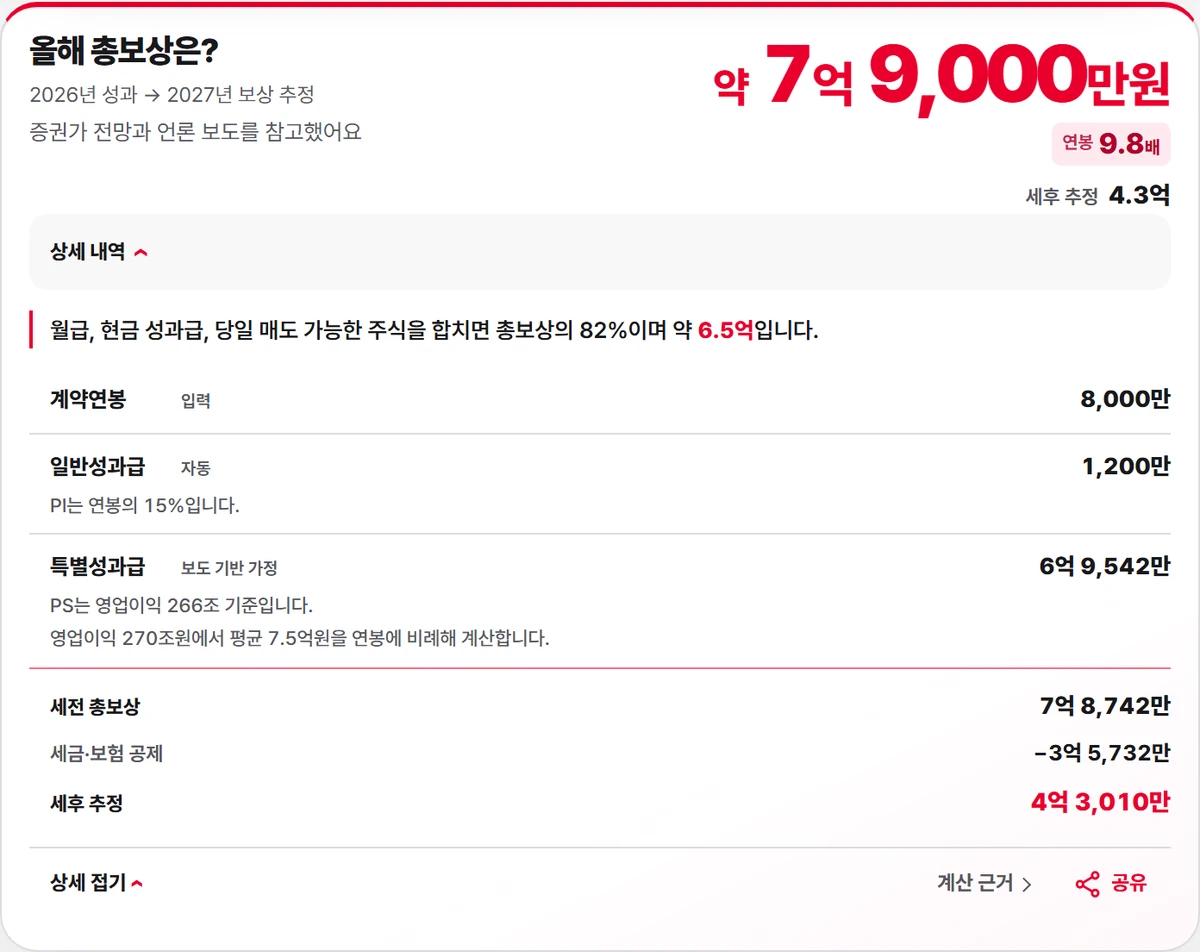
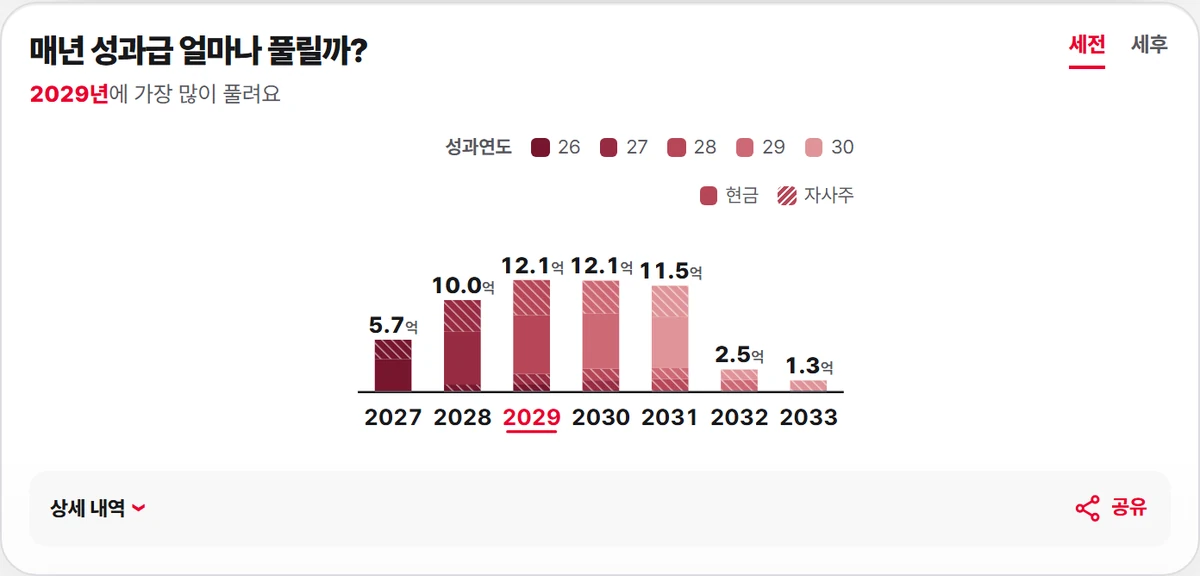
| 항목 | 세전 금액 |
|---|---|
| 연간 PI | 1,200만원 |
| PS 전체 | 6억 9,542만원 |
| 성과급 합계 | 7억 742만원 |
| 27년 현금, PI 포함 | 3억 5,971만원 |
| 27년 매도 가능 주식 기준액 | 2억 863만원 |
| 이후로 남는 PS | 1억 3,908만원 |
예시 연봉은 8,000만원이며 PS는 6억 9,542만원, PI는 1,200만원입니다.
연봉까지 포함한 같은 해 세전 총보상은 7억 8,742만원이고, 성과급은 연봉의 884.28%입니다.
주식 기준액은 지급 시점의 세전 가치이고, 실제 매도 금액은 그날 주가로 정해집니다.
현금, 주식, 이후로 남는 PS는 합계 7억 742만원의 부분이라 다시 더하지 않습니다.
25년 실적분 사례
25년 연결 영업이익은 47.2조원, 같은 실적분 PS 지급률은 2,964%였습니다.[89]
표의 연봉은 직급별로 보도된 대략적 수준입니다.[104]
| 직급 | 연봉 조건 | 세전 PS 환산액 |
|---|---|---|
| 신입 | 6,500만원 | 9,633만원 |
| 대리급 | 8,500만원 | 1억 2,597만원 |
| 과장, 차장급 | 1억원 | 1억 4,820만원 |
| 부장급 | 1억 3,000만원 | 1억 9,266만원 |
26년 2월 5일에 80%가 현금으로 들어왔고, 나머지 20%는 두 해에 10%씩 받습니다.[91]
연봉 8,000만원이면 첫 지급 9,485만원, 이듬해와 그다음 해 1,186만원씩입니다. 상한이 없어진 뒤 첫 지급입니다.
받는 시기
25년 하반기 PI는 26년 1월 30일, PS는 2월 5일 지급 예정으로 보도돼, 두 지급이 일주일 남짓 간격이었습니다.[98]
월급은 매월 25일입니다.[110]
캘린더는 PS 첫 지급분을 실제 입금 사례인 2월 초에 두고, PI와 PS 이연분의 월별 날짜는 넣지 않습니다.
보상 화면에 넣는 값
결과를 움직이는 입력은 연봉과 영업이익 둘입니다. PS는 영업이익과 연봉에 비례하는 식으로 구해 영업이익이 두 배가 되면 두 배에 가깝게 늘고, PI는 영업이익과 무관하게 연봉의 15%입니다.
기본 시나리오 26년 266조원은 25년 실적 47.2조원보다 커서, 같은 연봉의 PS가 1억 1,856만원에서 6억 9,542만원으로 뜁니다. 영업이익을 25년 수준으로 낮추면 PS도 25년 실적분 근처로 돌아옵니다.
흔한 오해
- PS와 PI는 같은 성과급의 다른 이름
- 다른 제도입니다. PS는 영업이익 재원으로 연 1회, PI는 반기 목표 달성으로 연 2회입니다. 연봉 8,000만원에서 PI는 반기 최대 600만원, 25년 실적분 PS는 1억 1,856만원입니다.
- 1년 뒤 받는 이연 주식은 그해 성과급에 더한다
- 이연 주식은 이미 확정된 PS 총액의 일부입니다. 다음 해 PS에 다시 얹으면 두 번 셉니다.
- 보상 화면에 나오는 27년 PS는 확정 금액
- 영업이익 266조원 시나리오 값입니다. 확정된 것은 25년 실적분 지급률 2,964%와 첫 지급 80%뿐입니다.
관련 문서
다음 편은 PS 재원과 지급률 환산입니다.