성과급과 자산 계획 연재1편
확정 연도와 수령 연도
성과급 공지를 보고도 그 돈을 손에 쥐는 연도가 달라 큰돈 쓰는 계획을 세우기가 조심스럽습니다.
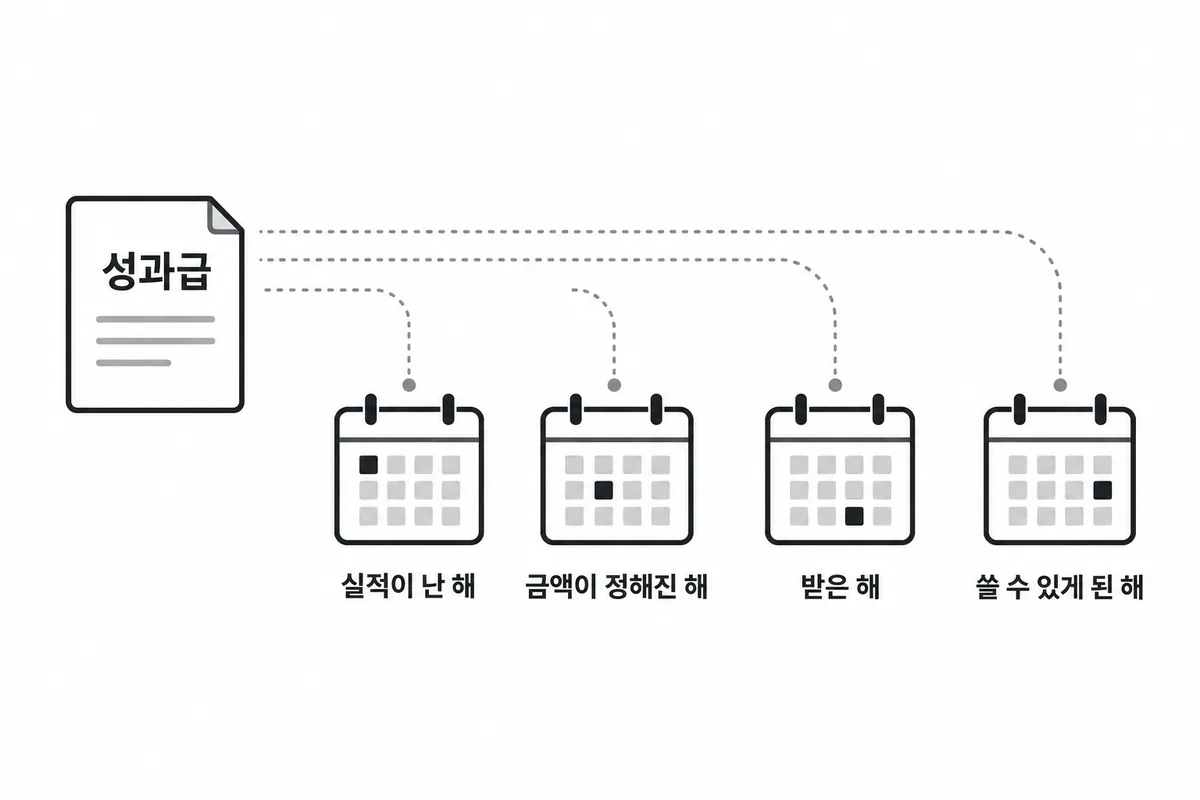
성과급 한 건에는 실적이 난 해, 금액이 정해진 해, 받은 해, 쓸 수 있게 된 해가 따로 붙습니다. 이 넷이 같은 해인 경우는 오히려 드뭅니다.
네 가지 연도
| 연도 | 뜻 | 보상 화면 |
|---|---|---|
| 성과 연도 | 회사 실적이 난 해 | 행 이름 |
| 확정 연도 | 개인 금액과 권리가 정해지는 해 | 세전 총보상에 한 번 집계 |
| 지급 연도 | 현금 입금, 주식 입고 | 유동화 연도와 합침 |
| 유동화 연도 | 현금 수령, 매도 제한 해제 | 수령, 매도 가능액 |
26년 실적 성과급은 27년에 확정됩니다. OPI 1은 1월 말, PS 첫 지급은 2월 초입니다.
지급 연도를 따로 세지 않는 이유
특별경영성과급의 최초 교부일과 매도 가능 날짜가 보도에 없어, 확정 연도에 이연 간격을 더한 해를 매도 가능 연도로 씁니다.[70]
한 번 확정된 금액은 한 번만
자사주가 3년에 걸쳐 3분의 1씩 풀려도 성과급은 한 건이고, 세전 총보상에는 확정된 해에 한 번만 더합니다.
분할 지급 사례의 과세 해석은 이연분까지 확정 연도의 근로소득으로 귀속시킵니다.[35]
주식 보상 3억원 한 건을 따라가면
| 연도 | 새로 확정 | 매도 가능 |
|---|---|---|
| 2027 | 3억 원 | 1억 원 |
| 2028 | 0원 | 1억 원 |
| 2029 | 0원 | 1억 원 |
| 합계 | 3억 원 | 3억 원 |
두 열은 같은 3억 원을 다른 시점으로 본 것이라, 합계를 더해 6억원으로 읽으면 두 번 셉니다.
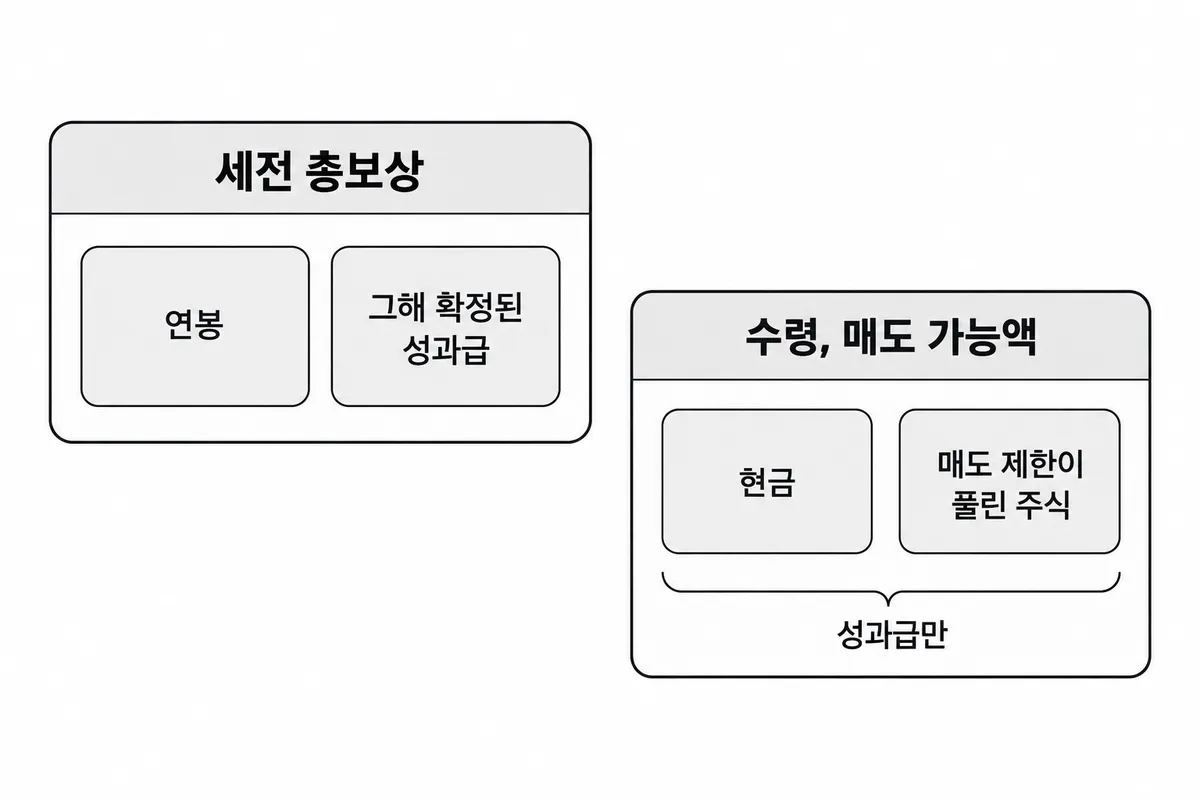
화면의 두 숫자
- 세전 총보상
- 그해에 새로 확정된 보상의 가치입니다. 연봉과 그해 확정된 성과급이 들어갑니다.
- 수령, 매도 가능액
- 그해에 실제로 들어오는 현금과 그해 매도 제한이 풀린 주식의 기준액입니다. 연봉은 빼고 성과급만 셉니다.
두 회사의 네 연도 대응표
| 회사 | 성과 | 확정 | 지급 리듬 | 유동화 |
|---|---|---|---|---|
| 삼성전자 DS | 26년 | 27년 | OPI 1 1월 말, TAI 7월, 12월, 특별경영성과급 미정 | 27년 주식 1/3 28년 주식 1/3 29년 주식 1/3 |
| SK하이닉스 | 26년 | 27년 | PS 첫 지급 2월 초 | 27년 현금 50% 27년 주식 30% 28년 주식 10% 29년 주식 10% |
보상 도구 연도 라벨 읽기
26년~30년 성과는 27년~31년 확정 보상에 대응합니다.
유동화 차트가 7개 연도로 긴 것은 31년 확정분이 삼성전자 DS는 33년, SK하이닉스는 33년까지 풀리기 때문입니다.
연도별 합계의 산정 범위
세금은 매도 연도가 아니라 확정 연도에 이연분까지 한 번 잡힙니다. 27년은 매도 가능액이 1억 원뿐인데 세금은 3억 원 기준입니다.
소득 귀속 연도
소득세법 시행령 제49조는 급여의 수입시기를 근로 제공일로, 잉여금처분에 의한 상여는 처분 결의일로 정합니다.[24]
관련 문서
다음 편은 성과급 캘린더입니다.