세금과 공제 연재2편
성과급 소득세 구간과 연말정산
성과급에만 따로 매기는 세율은 없습니다. 성과급은 그해 연봉과 합쳐 한 덩어리의 근로소득이 되고, 여기에 누진세율이 붙습니다.
구간이 한 칸 올라가도 높은 세율은 그 구간에 들어간 금액에만 붙습니다. 마지막 구간의 세율과 성과급 전체의 부담률이 서로 다른 숫자로 나오는 것도 이 때문입니다.
과세표준과 세율 구간
한 해 근로소득에서 근로소득공제와 인적공제를 빼고 남은 금액이 과세표준입니다. 과세표준을 구간 경계에서 층층이 자르고, 층마다 그 층의 세율을 곱해 더합니다.[23]
| 과세표준 | 세율 | 지방소득세 포함 | 누진공제 |
|---|---|---|---|
| 1,400만원 이하 | 6% | 6.6% | 0원 |
| 1,400만원 초과~5,000만원 이하 | 15% | 16.5% | 126만원 |
| 5,000만원 초과~8,800만원 이하 | 24% | 26.4% | 576만원 |
| 8,800만원 초과~1억 5,000만원 이하 | 35% | 38.5% | 1,544만원 |
| 1억 5,000만원 초과~3억원 이하 | 38% | 41.8% | 1,994만원 |
| 3억원 초과~5억원 이하 | 40% | 44% | 2,594만원 |
| 5억원 초과~10억원 이하 | 42% | 46.2% | 3,594만원 |
| 10억원 초과 | 45% | 49.5% | 6,594만원 |
소득세율은 구간을 따라 6%에서 45%까지 올라갑니다. 막대 높이가 세율이고, 막대 폭은 과세표준 금액과 상관없이 모두 같습니다.
과세표준이 5,000만원이면 1,400만원까지는 6%가 붙어 84만원이고, 나머지 3,600만원에는 15%가 붙어 540만원입니다. 둘을 더한 624만원이 소득세입니다.[23]
지방소득세는 소득세의 10%입니다.[325] 연봉과 성과급 규모별 세금 표의 금액은 두 세금을 합친 값이어서 10%를 다시 얹지 않습니다.
성과급 몫의 세금
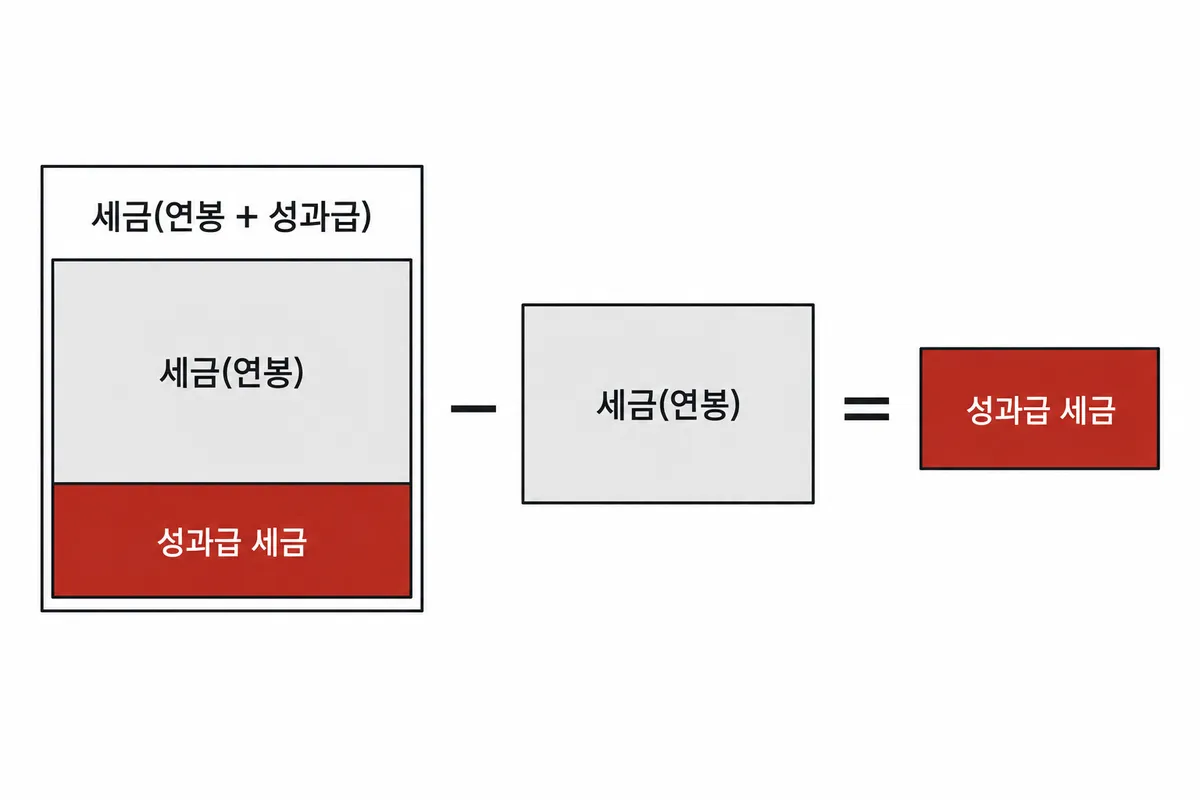
성과급이 없을 때와 있을 때의 한 해 세금을 각각 계산하고, 그 차이를 성과급 몫으로 잡습니다.
성과급 세금 = 세금(연봉 + 성과급) - 세금(연봉)
이 차액을 세전 성과급으로 나누면 부담률이 됩니다. 한계세율은 과세표준이 마지막으로 들어간 구간의 세율입니다.
| 과세표준 구간 | 늘어난 과세표준 | 세율 | 소득세 |
|---|---|---|---|
| 5,000만원 초과~8,800만원 이하 | 2,325만원 | 24% | 5,580,000원 |
| 8,800만원 초과~1억 5,000만원 이하 | 6,200만원 | 35% | 21,700,000원 |
| 1억 5,000만원 초과~3억원 이하 | 1,215만원 | 38% | 4,617,000원 |
| 소득세 증가 | 31,897,000원 | ||
| 지방소득세 증가 | 3,189,700원 | ||
성과급 1억원이 더해지면 근로소득공제도 260만원 늘어나고, 그만큼은 과세표준에 들어가지 않습니다. 성과급 전체의 부담률은 35.1%로, 지방소득세를 합친 마지막 구간 세율 41.8%보다 낮습니다.
위 표는 공제 가운데 근로소득공제와 본인 기본공제 150만원만 넣어 계산했습니다.
연봉과 성과급 규모별 세금
| 연봉 / 성과급 | 5,000만원 | 1억원 | 3억원 | 7억원 |
|---|---|---|---|---|
| 6,000만원 | 1,287(25.7%)한계 38.5% | 3,173.5(31.7%)한계 38.5% | 11,426.53(38.1%)한계 44% | 29,549.03(42.2%)한계 46.2% |
| 8,000만원 | 1,582.08(31.6%)한계 38.5% | 3,508.67(35.1%)한계 41.8% | 11,844.8(39.5%)한계 44% | 30,013.5(42.9%)한계 46.2% |
| 1억원 | 1,835.08(36.7%)한계 38.5% | 3,826.35(38.3%)한계 41.8% | 12,223.2(40.7%)한계 44% | 30,435.9(43.5%)한계 46.2% |
| 1억 5,000만원 | 1,991.28(39.8%)한계 41.8% | 4,039.48(40.4%)한계 41.8% | 12,588.13(42%)한계 44% | 30,910.83(44.2%)한계 46.2% |
지급 달 원천징수와 연말정산
성과급이 나오는 달에는 간이세액표에 따라 소득세를 먼저 떼고, 한 해 세금은 연말정산에서 확정됩니다.[36]
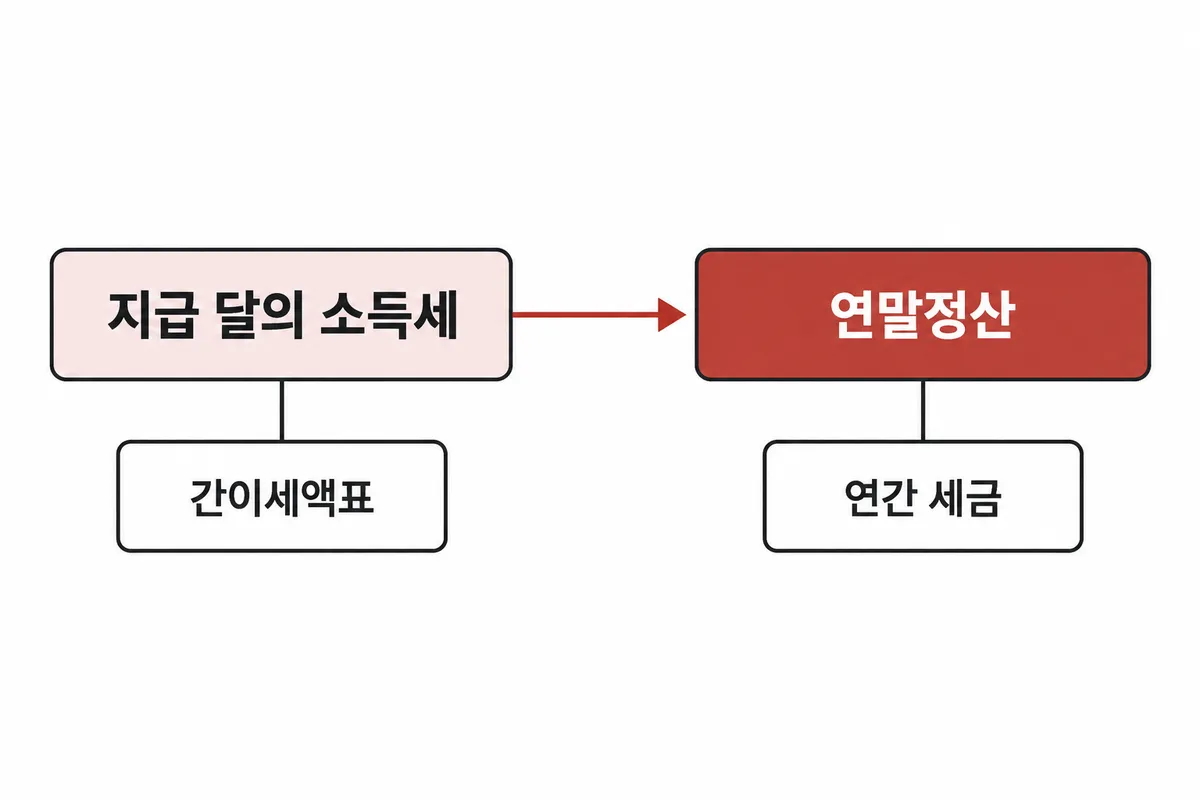
원천징수할 때는 소득세액의 10%를 지방소득세로 함께 뗍니다.[326] 지급 달에 많이 뗐으면 다음 해 초에 돌려받고, 적게 뗐으면 그때 더 냅니다.
부양가족 공제나 세액공제를 받으면 확정세액이 표보다 적게 나올 수 있습니다.
상여 지급대상기간
지급대상기간이 정해진 상여는 그 기간에 받은 일반급여와 상여를 더해 기간의 월수로 나눕니다. 이렇게 구한 월평균액으로 간이세액표를 찾습니다.[36]
기간이 정해지지 않은 상여는 그해 첫 상여라면 1월부터 지급월까지를 기간으로 봅니다. 두 번째 상여부터는 직전 상여를 받은 달의 다음 달부터 셉니다.
기간이 서로 다른 상여를 한 달에 같이 받으면 각 기간을 더해 상여 개수로 나눈 값을 씁니다. 회사가 실적을 평가한 기간과는 따로 셉니다.
| 지급 형태 | 기간 설정 | 대조 항목 |
|---|---|---|
| 지급대상기간 명시 | 해당 지급대상기간 | 기간 중 일반급여와 기존 세액 |
| 기간 없는 첫 상여 | 해당 연도 1월부터 지급월 | 해당 기간의 월수 |
| 기간 없는 후속 상여 | 직전 상여 지급월 다음 달부터 이번 지급월 | 직전 상여의 지급월 |
| 다른 기간의 상여를 같은 달 지급 | 기간합계 ÷ 상여 개수 | 각 상여의 기간 |
월평균액과 추가 원천징수
간이세액표에서 찾은 세액에 기간 월수를 곱하고, 그 기간 일반급여에서 이미 뗀 세액을 빼면 성과급 달에 더 떼는 소득세가 나옵니다.
같은 600만원 상여를 3개월 기간과 6개월 기간으로 나눠 가정했습니다. 표에서 찾은 세액은 T, 이미 낸 세액은 W로 둡니다.
| 항목 | 3개월 사례 | 6개월 사례 |
|---|---|---|
| 일반급여 합계 | 1,500만원 | 3,000만원 |
| 상여 | 600만원 | 600만원 |
| 조회용 월평균 | (1,500 + 600) ÷ 3 = 700만원 | (3,000 + 600) ÷ 6 = 600만원 |
| 조회 세액 | 700만원 구간의 T | 600만원 구간의 T |
| 추가 원천징수 | 3T-W | 6T-W |
두 사례는 월평균 구간과 기간이 달라 T와 W도 서로 다른 값입니다. 공제대상 가족수를 정하지 않았기 때문에 T는 금액으로 적지 않았습니다.
그래서 위 표로 구한 연간 세금 증가분은 지급월 원천징수액과 맞지 않습니다. 차이가 나면 기간, 표 조회, 기존 세액 순서로 맞춰 봅니다.
간이세액표와 원천징수 비율
간이세액표의 세액은 월급여와 공제대상 가족수로 정해집니다. 근로자는 이 세액의 80%, 100%, 120% 중 하나를 골라 뗄 수 있고, 기본값은 100%입니다.
80%와 120%는 미리 내는 몫을 조절하는 비율입니다. 1년 치 세금인 결정세액은 연말정산에서 따로 정해집니다.
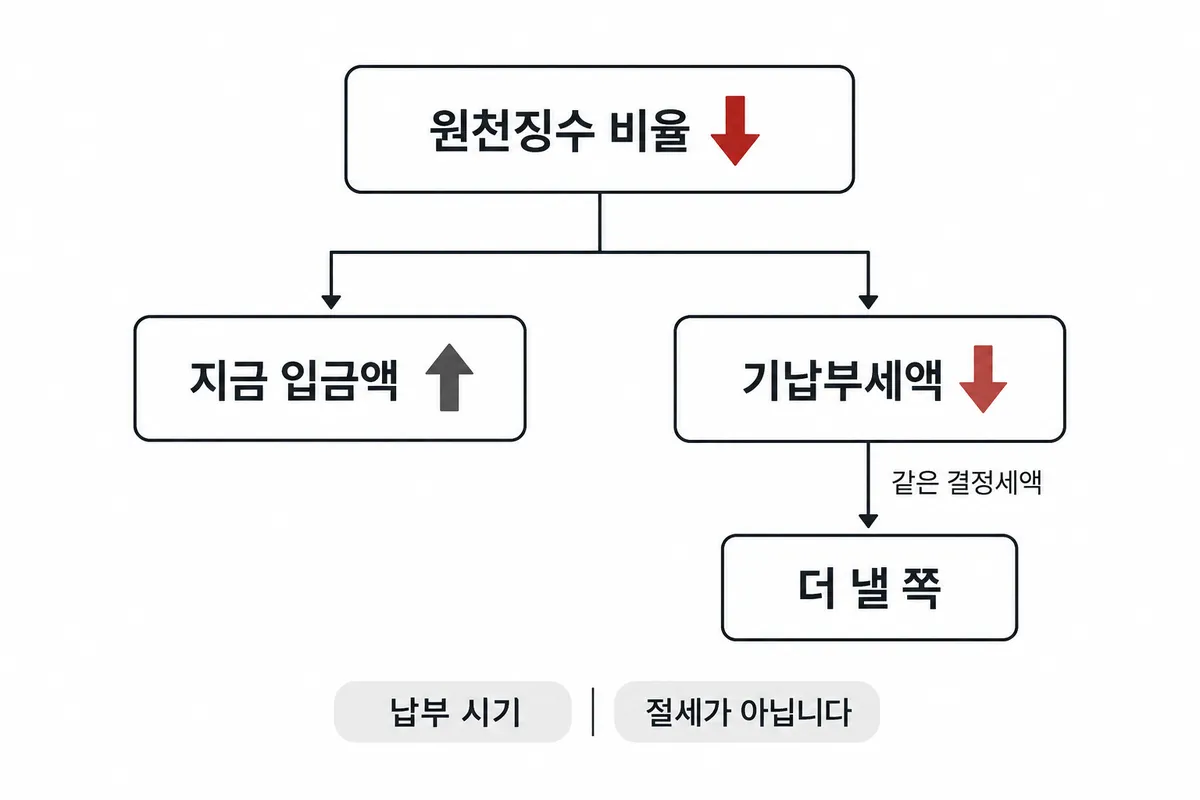
비율을 낮추면 지금 들어오는 돈이 늘고 기납부세액은 줄어듭니다. 결정세액이 같다면 연말정산 때 돌려받는 돈이 줄거나 더 낼 돈이 늘어납니다. 세금을 내는 시기가 옮겨 갈 뿐 줄어드는 세금은 없습니다.
연말정산 결정세액의 순서
연말정산은 총급여(근로소득 − 비과세)에서 시작해 근로소득금액(− 근로소득공제), 과세표준(− 인적, 연금보험료, 특별소득공제 등), 산출세액을 거쳐 결정세액(− 세액공제 등)에 이릅니다.[155]
결정세액에서 기납부세액과 납부특례세액을 뺍니다. 남은 값이 양수면 그만큼 더 내고, 음수면 돌려받습니다.
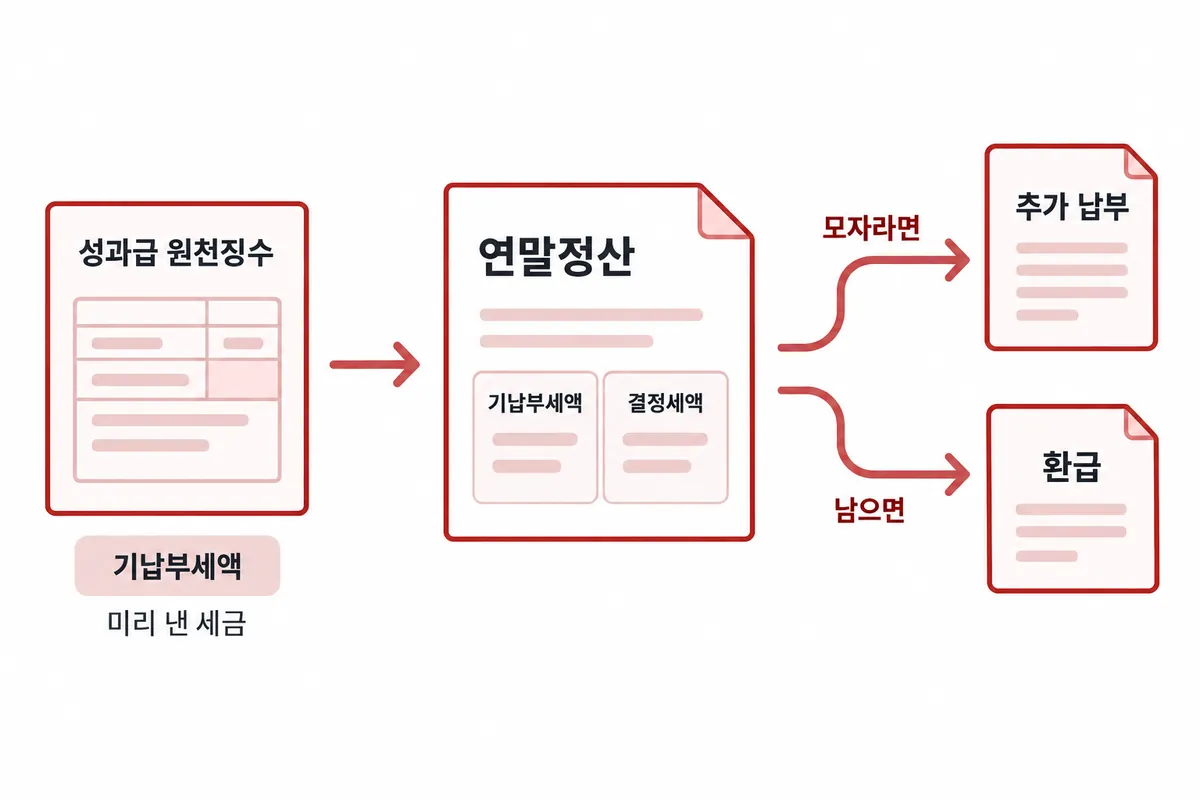
| 결정세액 | 기납부세액 | 차액 | 정산 |
|---|---|---|---|
| 1,000만원 | 800만원 | 200만원 | 추가 납부 |
| 1,000만원 | 1,200만원 | -200만원 | 환급 |
| 1,000만원 | 1,000만원 | 0만원 | 차액 없음 |
납부특례세액은 넣지 않은 가정입니다. 세 부담을 견줄 때는 결정세액을, 돈이 오가는 계획을 세울 때는 차액을 봅니다.
소득세 원천징수는 연말정산의 기납부세액으로, 건강보험은 다음 해 4월 보수총액 정산으로 넘어갑니다. 두 정산의 환급은 서로 합치지 않고 따로 셉니다.
세율 구간 개정 이력
최고세율은 2017년 5억원 초과 40%였고 2018년에 42%가 됐습니다. 2021년에는 10억원 초과 45%로 올랐고, 2023년에는 아래 두 구간의 경계가 옮겨졌습니다.[305]
| 귀속연도 | 하위 두 구간 상한 | 최고 구간 |
|---|---|---|
| 2017 | 1,200만원, 4,600만원 | 5억원 초과 40% |
| 2018~2020 | 1,200만원, 4,600만원 | 5억원 초과 42% |
| 2021~2022 | 1,200만원, 4,600만원 | 10억원 초과 45% |
| 2023~2026 | 1,400만원, 5,000만원 | 10억원 초과 45% |
누진공제는 그해 구간표와 짝을 이루는 값이어서 다른 해의 구간과 섞어 쓰지 않습니다.