세금과 공제 연재4편
통상임금, 평균임금 판례와 성과급의 퇴직금 산입
이직이나 퇴직을 앞두면 그동안 받은 성과급이 퇴직금에 들어가는지 따져 보게 됩니다.
법원은 성과급이 근로의 대가로 주는 임금인지를 먼저 봅니다. 한 사건 안에서도 목표 인센티브는 임금으로, 경영성과를 나눈 성과 인센티브는 임금이 아닌 것으로 판단이 갈렸습니다.
통상임금, 평균임금, DC형 부담금
평균임금은 산정 사유가 생기기 전 3개월 동안의 임금총액을 그 기간의 총일수로 나눈 금액입니다. 성과급을 이 총액에 넣을지는 지급 명칭보다 회사의 지급의무와 근로제공의 관계로 정합니다.[146]
세 기준은 묻는 것이 다릅니다. 통상임금은 소정근로의 대가로 정기적, 일률적으로 주는지를, 평균임금은 임금성을, DC형은 연간 임금총액에 드는지를 봅니다. 한 기준의 판단을 다른 산식에 그대로 옮기지 않습니다.[150]
| 구분 | 판단의 중심 | 산정 단위 | 성과급의 쟁점 |
|---|---|---|---|
| 통상임금 | 소정근로의 대가, 정기성, 일률성 | 정해진 근로에 지급하기로 한 임금 | 실적 연동분과 최소 지급분의 구별 |
| 평균임금 | 산정에 들어가는 금품의 임금성 | 사유 발생 전 3개월 임금총액 ÷ 총일수 | 지급의무와 근로대가성 |
| DC형 부담금 | 연간 임금총액에 포함되는 항목 | 연간 임금총액의 12분의 1 이상 | 법정 부담금과 규약상 추가 납입의 구별 |
셈하는 기간도 다릅니다. 평균임금은 3개월, DC형 부담금은 1년 단위입니다. 퇴직 직전에 들어온 금액으로 DC 부담금을 계산하지 않습니다.
2024년 통상임금 판례 변경
대법원 전원합의체는 2024년 12월 19일 2020다247190, 2023다302838 판결에서 통상임금 요건의 고정성을 뺐습니다. 재직조건이나 근무일수 조건이 붙었다고 통상임금을 부정하지 않고, 소정근로를 제공하면 정기적, 일률적으로 주기로 했는지를 봅니다.[145]
그래서 재직조건이 붙은 상여는 그 조건 때문에 빠지지 않습니다. 실적에 따라 금액이 달라지는 성과급은 소정근로의 대가인지를 따로 따집니다.
한 성과급 안에 실적과 상관없는 최소 지급분과 실적 연동분이 함께 들어 있으면, 두 부분을 나눠서 판단합니다.
경영성과급 판결 네 건
| 선고일, 사건 | 대상 | 판단 | 주요 요소 |
|---|---|---|---|
| 2018-12-28, 2016다239680 | 공공기관 경영평가성과급 | 평균임금 산정 임금에 포함 | 계속적, 정기적 지급과 지급의무 |
| 2024-12-19, 2020다247190, 2023다302838 | 통상임금 판단 기준 | 고정성 징표 제외 | 소정근로 대가성, 정기성, 일률성 |
| 2026-01-29, 2021다248299 | 목표, 성과 인센티브 | 목표는 임금, 성과는 임금 아님 | 평가항목, 지급의무, 경영성과 배분 |
| 2026-02-12, 2021다219994 | 해마다 합의한 경영성과급 | 지급의무와 근로대가성 부정 | 합의 거절 가능성과 경영지표의 성격 |
2018년 주택도시보증공사 사건의 경영평가성과급은 지급대상과 지급조건이 정해져 있었습니다. 대법원은 지급률이 해마다 바뀐다는 이유만으로 이를 임금에서 뺄 수 없다고 봤습니다.[147]
금액이 바뀌는 것과 지급의무가 있는지는 따로 봅니다. 여러 해 받아 온 이력만으로 다음 해 지급의무가 생기지는 않습니다. 이 판결에서 통상임금에 관한 부분은 고정성 요건이 살아 있던 때의 법리입니다.
목표 인센티브와 성과 인센티브
2026년 1월 29일 2021다248299 판결은 목표 인센티브를 임금으로 봤습니다. 지급 규모가 미리 정해져 있었고, 평가항목이 근로제공과 이어져 있었고, 취업규칙에 지급의무가 있었습니다.[148]
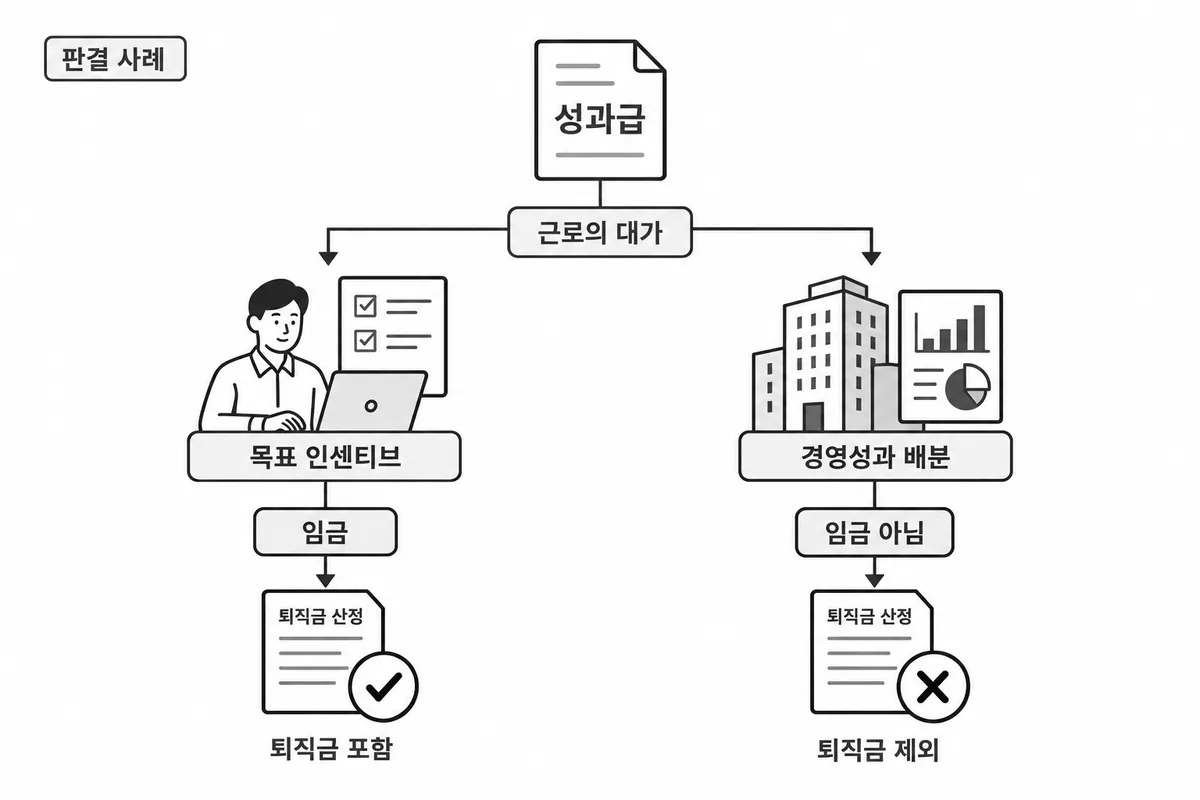
같은 판결에서 성과 인센티브의 재원은 사업부 EVA(세후영업이익에서 자본비용 등을 뺀 이익)의 20%였습니다. 법원은 이를 근로자가 통제하기 어려운 경영성과의 배분으로 보고, 평균임금에 넣을 임금에서 뺐습니다.
당사자는 실명이 아니어서 특정 회사와 잇지 않습니다. 환송심 결과와 개별 지급액도 공개된 판결로는 확인되지 않습니다.
연도별 노사합의와 지급의무
2026년 2월 12일 2021다219994 판결의 경영성과급은 취업규칙에 규정이 없고 해마다 노사합의로 정했습니다. 2001년과 2009년에는 합의가 없었습니다. 법원은 이 성과급의 지급의무와 근로대가성을 모두 부정했습니다.[149]
영업이익이나 EVA 같은 지표를 쓴다는 사실만으로 성과급이 모두 임금 밖으로 나가지는 않습니다.
DC형 부담금의 성과급 반영
DC형에서 회사는 연간 임금총액의 12분의 1 이상을 퇴직연금규약에 따라 해마다 넣습니다. 그해 임금총액에 성과급을 넣느냐가 부담금 액수로 바로 이어집니다.
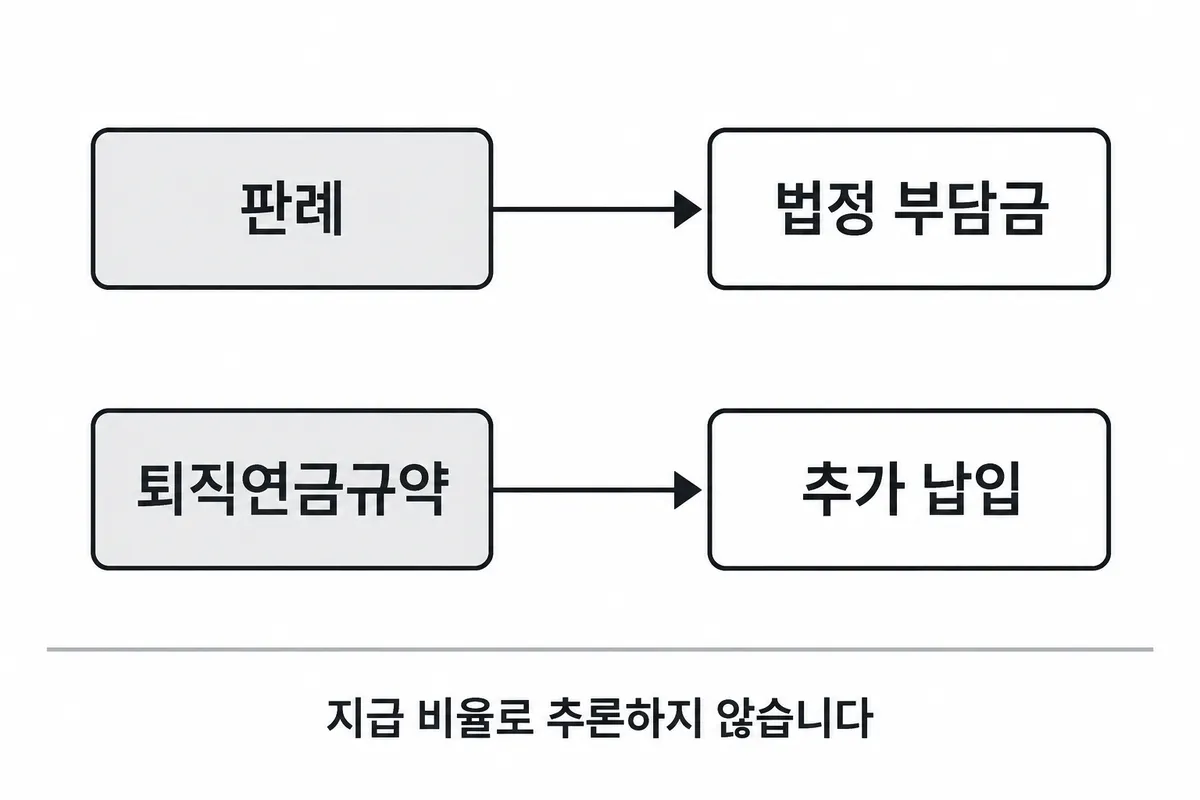
판례가 닿는 곳은 이 법정 부담금의 기초입니다. 그 위에 더 넣는 추가 납입은 규약이 정할 일이어서, 성과급 지급 비율로 미루어 짐작하지 않습니다.
SK하이닉스 수정안의 퇴직연금규약 원문은 확보되지 않았고, 회사명과 사건번호를 이어 주는 법원 원문도 확보되지 않았습니다. PS라는 이름이나 이연 일정만으로 DC 반영 여부를 정하지 않습니다.