성과급 원천징수와 연말정산
성과급을 받은 달에 뗀 소득세는 최종 세금이 아닙니다. 지급대상기간과 이미 낸 세금을 반영해 원천징수하고, 연말정산에서 연간 결정세액과 비교해 차액을 정산합니다.
상여 지급대상기간
지급대상기간이 있는 상여는 그 기간의 일반급여와 상여를 합쳐 월수로 나눈 월평균액으로 간이세액표를 조회합니다.[36]
기간이 없는 상여는 그해 1월부터 지급월까지, 두 번째부터는 직전 상여 지급월 다음 달부터이고, 기간이 다른 상여를 같은 달에 받으면 기간합계를 상여 개수로 나눕니다.
실적 평가 기간과 원천징수 기간은 다른 개념입니다.
| 지급 형태 | 기간 설정 | 대조 항목 |
|---|---|---|
| 지급대상기간 명시 | 해당 지급대상기간 | 기간 중 일반급여와 기존 세액 |
| 기간 없는 첫 상여 | 해당 연도 1월부터 지급월 | 해당 기간의 월수 |
| 기간 없는 후속 상여 | 직전 상여 지급월 다음 달부터 이번 지급월 | 직전 상여의 지급월 |
| 다른 기간의 상여를 같은 달 지급 | 기간합계 ÷ 상여 개수 | 각 상여의 기간 |
월평균액과 추가 원천징수
조회 세액에 기간 월수를 곱하고, 그 기간 일반급여에서 이미 뗀 세액을 뺀 것이 추가 원천징수입니다.
가정 예시입니다. 조회 세액을 T, 일반급여에서 이미 낸 세액을 W로 둡니다.
| 항목 | 3개월 사례 | 6개월 사례 |
|---|---|---|
| 일반급여 합계 | 1,500만원 | 3,000만원 |
| 상여 | 600만원 | 600만원 |
| 조회용 월평균 | (1,500 + 600) ÷ 3 = 700만원 | (3,000 + 600) ÷ 6 = 600만원 |
| 조회 세액 | 700만원 구간의 T | 600만원 구간의 T |
| 추가 원천징수 | 3T-W | 6T-W |
두 사례의 T와 W는 서로 다른 월평균 구간과 기간의 값이라 같지 않습니다.
가족수를 정하지 않아 T를 금액으로 만들지 않았습니다.
간이세액표와 원천징수 비율
간이세액표 세액은 월급여와 공제대상 가족수로 정해지고, 근로자는 그 세액의 80%·100%·120% 중 하나를 원천징수 비율로 고르며 기본은 100%입니다.
80%나 120%는 미리 낼 세액의 비율이지 세율이 아니고, 결정세액은 연말정산에서 따로 정해집니다.
비율을 낮추면 지금 입금액이 늘고 기납부세액이 줄어, 같은 결정세액이면 정산 때 더 낼 쪽에 가까워집니다. 납부 시기가 옮겨질 뿐 절세가 아닙니다.
지급월 실수령의 공제 항목
성과급 달 명세서의 공제는 소득세 원천징수와 건강보험·국민연금·고용보험이 각자 기준으로 빠진 합계입니다.
성과급 소득세 구간의 연간 세금 증가분은 기존 세액이 들어가는 지급월 원천징수와 같지 않습니다. 차이가 나면 기간·표 조회·기존 세액 순으로 대조합니다.
연말정산 결정세액의 순서
연말정산은 총급여(근로소득 − 비과세) → 근로소득금액(− 근로소득공제) → 과세표준(− 인적·연금보험료·특별소득공제 등) → 산출세액 → 결정세액(− 세액공제 등) 순입니다.[155]
결정세액에서 기납부세액과 납부특례세액을 뺀 차액이 양수면 추가 납부, 음수면 환급입니다.
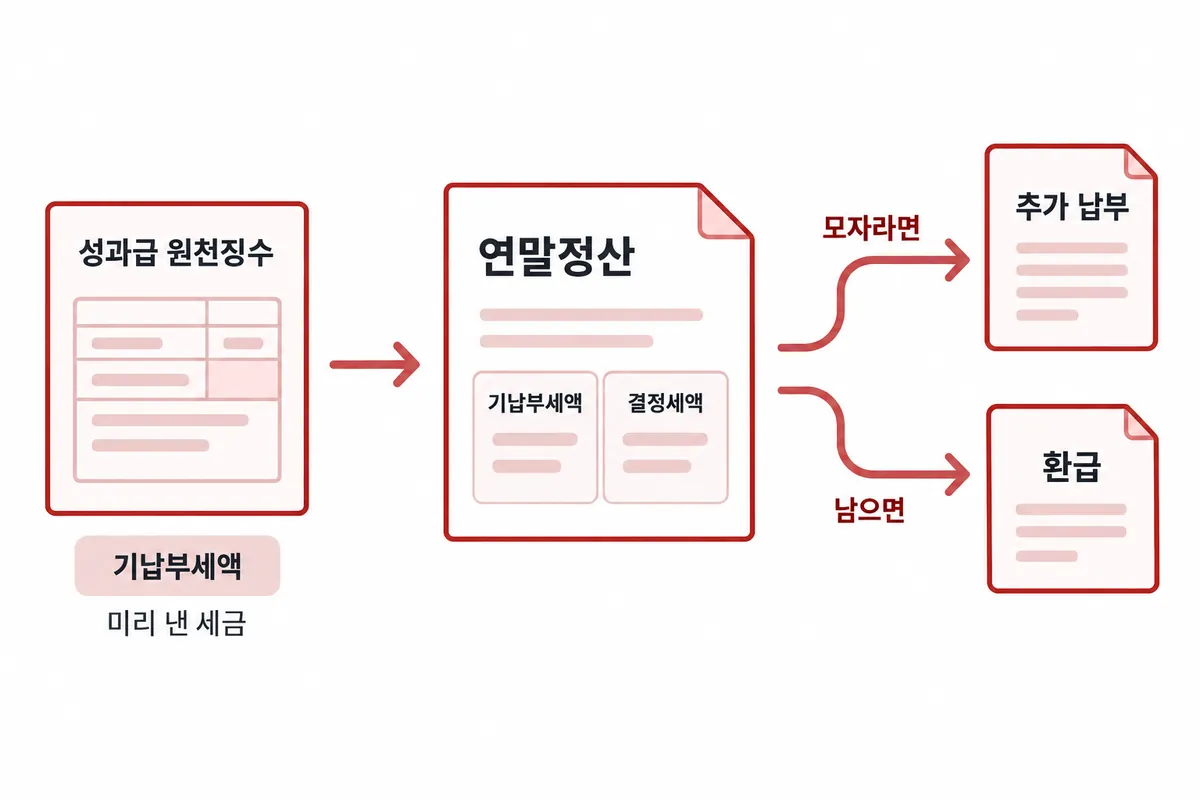
| 결정세액 | 기납부세액 | 차액 | 정산 |
|---|---|---|---|
| 1,000만원 | 800만원 | 200만원 | 추가 납부 |
| 1,000만원 | 1,200만원 | -200만원 | 환급 |
| 1,000만원 | 1,000만원 | 0만원 | 차액 없음 |
납부특례세액을 뺀 가정입니다. 환급액이 크다고 연간 부담이 작은 것은 아니라, 부담 비교에는 결정세액을, 자금 계획에는 차액을 씁니다.
사회보험별 산정 기준
2026년 7월~2027년 6월 국민연금 기준소득월액 상한은 659만원, 하한은 41만원이고, 성과급 달 입금액이 아니라 기준소득월액에 적용합니다.[156]
2026년 보험료율 9.5%의 절반 4.75%가 근로자 몫이라, 상한 기준 근로자 월 보험료는 6,590,000원 × 0.0475 = 313,025원입니다.[33]
고용보험 실업급여 근로자 부담은 0.9%이고 사업주도 같은 몫을 내며, 고용안정·직업능력개발사업 보험료는 사업주 몫입니다.[27]
건강보험은 전년도 보수총액으로 다음 해 4월에 정산해, 성과급 달 소득세 원천징수와 일정이 다릅니다.[26]
공제 내역의 정산 대응
원천징수는 연말정산의 기납부세액에, 건강보험은 보수총액 정산에 이어져 두 환급을 하나로 합치지 않습니다.
| 항목 | 산정 자료 | 대조의 초점 |
|---|---|---|
| 소득세 원천징수 | 지급대상기간·월평균·가족수·기존 세액 | 연간 결정세액과 기납부세액 |
| 국민연금 | 기준소득월액·적용 상하한·해당 연도 요율 | 월 지급액과 기준소득월액의 구분 |
| 건강보험 | 전년도 보수총액과 보수월액 | 다음 해 4월 정산 |
| 고용보험 | 근로자 실업급여 보험료와 보수 | 사업주 부담 항목과의 구분 |
이연 성과급의 귀속연도는 일반 규정만으로 정해지지 않아, 성과연도와 입금연도 중 하나를 임의로 골라 정산표에 넣지 않습니다.