이연 성과급과 자사주 성과급의 과세 시점
이연 성과급은 입금이 늦어진다고 세금도 그해로 미뤄지지 않습니다.
소득 귀속과 현금화의 구분
현금 지급일은 쓸 돈이 생기는 날이고, 근로소득 수입시기는 연말정산 귀속연도를 정하는 기준입니다.[151]
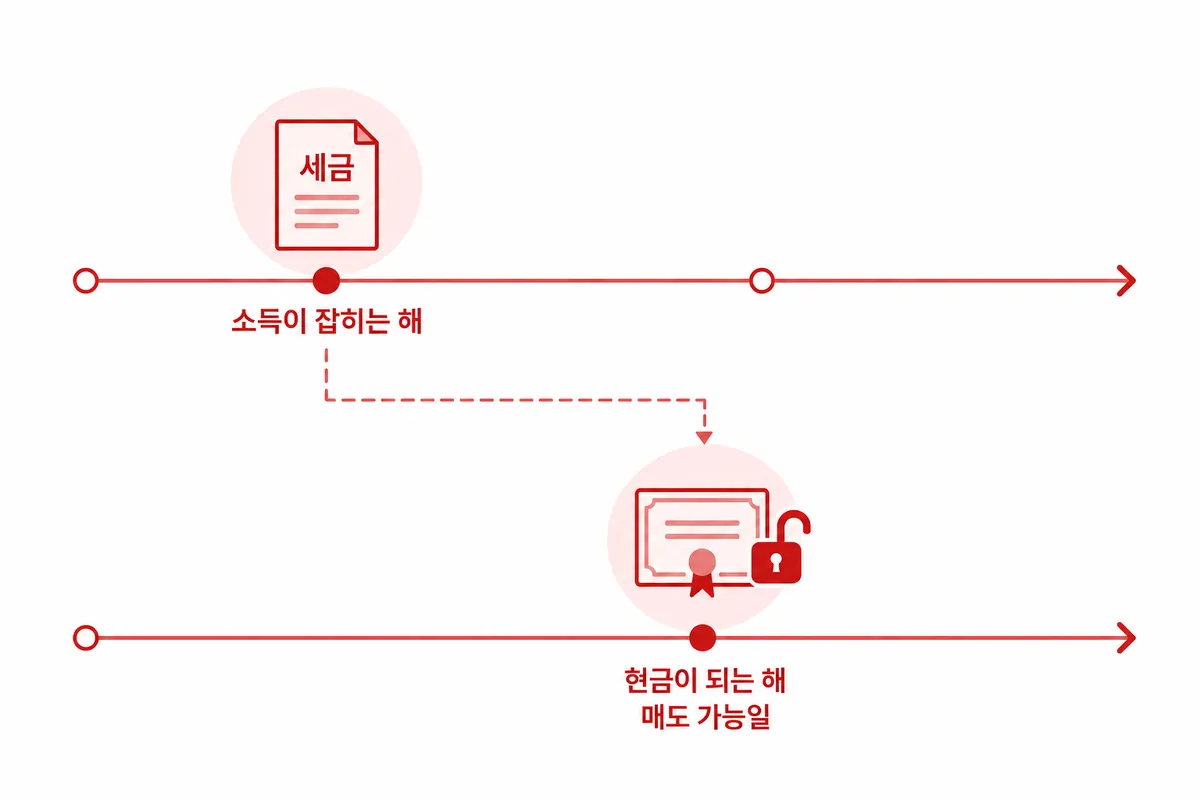
주식 보상은 받는 단계와 파는 단계가 다르고, 처분 제한이 있으면 매도 가능일과 실제 매도일도 다릅니다.
| 형태 | 지급·취득 단계 | 현금화 단계 | 과세 판단의 핵심 |
|---|---|---|---|
| 즉시 현금 | 급여 또는 상여 지급 | 현금 수령 | 소득 구분에 따른 수입시기 |
| 이연 현금 | 지급 약정과 권리확정 | 나누어 정한 입금일 | 입금 일정과 귀속연도의 구별 |
| 회사 지급 자사주 | 주식 보상의 권리·취득 조건 | 처분 제한 해제 후 실제 매도 | 권리확정·평가·매도 각각의 조건 |
| 우리사주 | 조합 출자와 주식 취득 | 예탁·인출·매도 | 출자 공제와 인출 단계의 구별 |
공지에 이연이라고만 있고 권리확정 조건이 없으면 세법상 연도를 적을 수 없고, 매도 제한만으로 취득일·평가일이 정해지지도 않습니다.
현금 성과급의 수입시기
소득세법 시행령 제49조는 급여의 수입시기를 근로 제공일, 잉여금처분 상여는 처분결의일로 정합니다.[24]
소급인상 급여는 근로 제공 연도, 부당해고기간 급여는 해고기간이 속한 연도로 안내돼, 늦게 받아도 받은 날로 귀속이 정해지지 않습니다.
SK하이닉스 수정안의 지급 구성
SK하이닉스 가결안은 현금 50%·주식 50%이고 당해 현금 50%p·주식 30%p, 1년 뒤와 2년 뒤 주식 10%p씩입니다.[93]
세무 일정에는 권리확정 조건, 퇴직 시 이연분 처리, 주식 평가일이 필요한데 공개 보도로는 확인되지 않습니다.
정해진 금액의 전달만 늦춘 구조인지, 조건을 채워야 권리가 생기는 구조인지는 약정 원문 없이 단정하지 않습니다.
자사주 취득과 처분 제한
나중에 주식을 받을 권리와 이미 취득했지만 처분이 제한된 주식은 다르고, 매도일로 근로소득 귀속을 정하지 않습니다.
삼성전자 잠정안 보도의 매도 제한은 3분의 1 즉시, 3분의 1은 1년, 3분의 1은 2년이라 전액 3년 제한이 아닙니다. 물량별 제한은 삼성전자 자사주 성과급 매도에 있습니다.[70]
우리사주 출자 공제와 인출
본인이 조합에 출자한 금액은 연 400만원 한도로 근로소득금액에서 공제합니다. 세액공제와 효과가 다른 소득공제입니다.[152]
벤처기업 등의 1,500만원 한도는 별도 요건이 있어 모든 회사에 적용되지 않고, 회사 지급 자사주는 본인 출자가 아닙니다.
우리사주 인출은 매도와 다르고, 근로자 출자분·회사 출연분, 의무예탁기간, 퇴직 사유, 조합 우선매입에 따라 조건이 갈립니다.[153]
| 단계 | 항목 | 구분 기준 |
|---|---|---|
| 근로소득 발생 | 소득 귀속·연말정산 | 수입시기와 해당 과세기간 |
| 우리사주 조합 출자 | 근로소득금액 공제 | 본인 출자액·법정 한도 |
| 우리사주 인출 | 인출 조건·인출 과세 검토 | 출자 주체·예탁·퇴직 관련 조건 |
| 보유 주식 매도 | 양도소득세 과세대상 판정 | 대주주 여부·상장 여부·거래 방식 |
출자 공제 한도로 인출 시 세금이 계산되지 않고, 인출 과세는 조세특례제한법 해석 사항입니다.
상장주식 매도의 과세 범위
상장법인 대주주가 아닌 사람의 상장주식 장내 양도는 양도소득세 과세대상이 아닙니다. 장외거래와 대주주 거래는 별도입니다.[154]
2026년 상반기 코스피 대주주 기준은 지분율 1% 이상 또는 시가총액 50억원 이상입니다.
양도소득세 제외는 근로소득 판단을 없애지 않고, 증권거래세율은 여기서 다루지 않습니다.
연말정산과 보유 주식의 대조
연말정산에는 그 과세기간에 귀속되는 근로소득만 들어가고, 보유 주식의 예상 매각대금은 들어가지 않습니다.[155]
소득·주식 기록의 대응 항목
| 표현 | 설명하는 대상 | 별도로 정할 항목 |
|---|---|---|
| 주식 지급 비율 | 보상의 지급 수단 | 개인별 권리확정과 평가일 |
| 소득공제 한도 | 소득금액에서 공제할 출자액 | 실제 세금 감소액 |
| 매도 가능 시점 | 처분 제한의 종료 | 실제 매각대금의 입금 |
| 양도소득세 과세대상 | 주식 양도 거래의 분류 | 성과급의 근로소득 귀속 |