SK하이닉스 성과급 연재3편
PS 분할 지급과 자사주 선택
SK하이닉스 PS는 금액이 한 번 정해지면 그 돈을 여러 해에 걸쳐 나눠 받습니다.
예전에는 현금을 80, 10, 10으로 나눴습니다. 2026년 9월 16일 가결된 합의안은 현금 50%, 자사주 50%이고, 자사주 일부는 2년 뒤까지 이연됩니다.[93]
예전에 쓰던 현금 80, 10, 10
PS가 확정되면 그 총액의 80%를 그해에, 10%씩을 다음 두 해에 현금으로 받았습니다.[91] 이듬해 들어오는 10%는 전년도 PS에서 남겨 둔 몫입니다.
예전 분할은 지급 시점 80%, 1년 뒤 10%, 2년 뒤 10%입니다. 계산기 가정은 지급 시점 80%, 1년 뒤 10%, 2년 뒤 10%이고, 시점별 비율은 예전 분할과 같으며 지급 수단만 다릅니다.
25년 실적분은 26년 2월 5일에 첫 지급이 있었습니다. 이날 들어온 돈은 PS 전체가 아닌 첫 현금 몫입니다.
PS 1억원 한 건을 두 방식으로 나누면
| 연도 | 예전 현금 지급 | 수정안(계산기) 지급, 매도 가능 |
|---|---|---|
| 27년 | 현금 8,000만원 | 현금 5,000만원 주식 3,000만원 |
| 28년 | 현금 1,000만원 | 주식 1,000만원 |
| 29년 | 현금 1,000만원 | 주식 1,000만원 |
| 합계 | 1억원 | 1억원 |
첫해 현금은 예전 방식이 8,000만원, 수정안이 5,000만원입니다. 줄어든 3,000만원은 첫해에 바로 팔 수 있는 주식으로 들어옵니다.
28년, 29년에 받는 주식 10%p씩은 보도된 이연 일정을 따랐습니다.[95] 이연 주식을 받자마자 팔 수 있는지는 보도에 나오지 않았습니다.
두 열은 같은 1억원을 서로 다르게 나눈 것이라 합계는 열마다 따로 봅니다.
28년에 받는 주식 1,000만원은 27년 PS의 나머지입니다. 28년 총보상에는 다시 넣지 않습니다.
자사주 비중 선택, 이연 20%의 앞당긴 지급, 선택형 자사주의 15% 추가 현금, 실제로 받는 주식 수는 이 사이트 계산에 넣지 않았습니다.
돈이 들어오는 해와 세금이 붙는 해
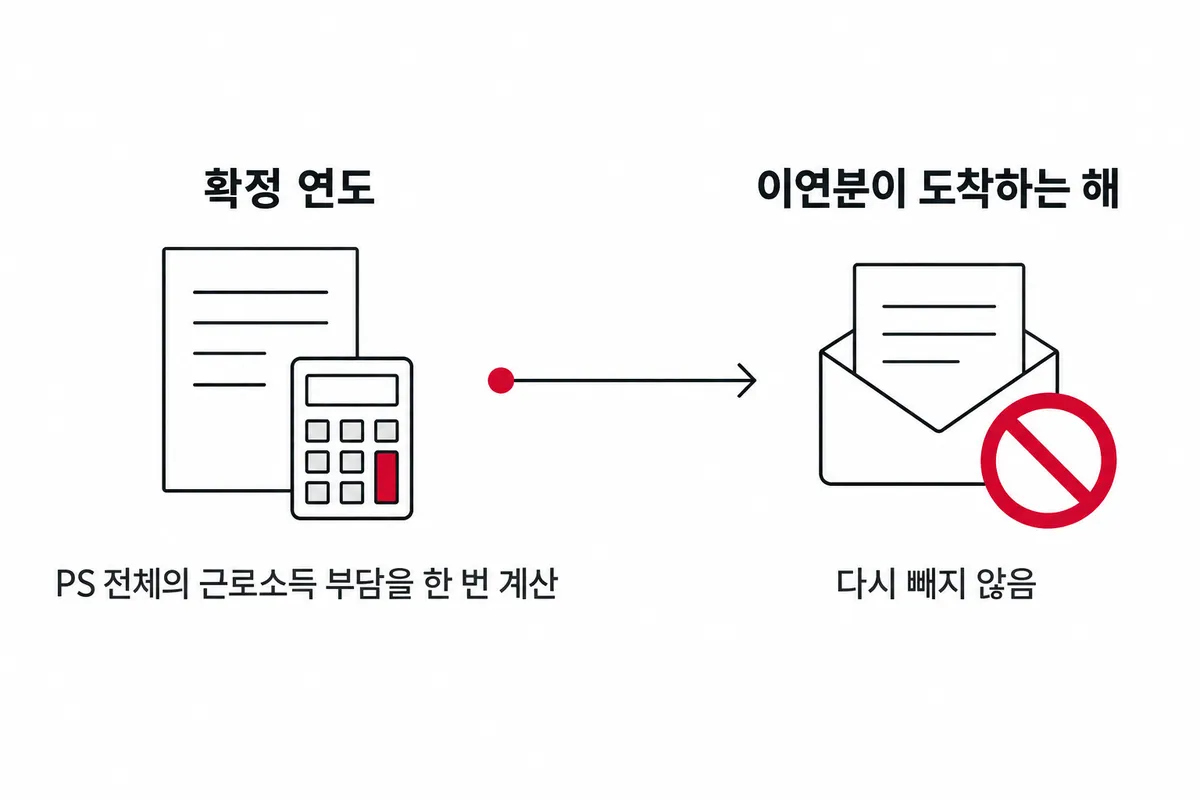
표의 연도는 돈이 들어오는 해입니다. 80, 10, 10 사례에 대한 세법 해석은 이연분까지 PS가 확정된 해의 근로소득으로 봅니다.[35]
보상 계산도 PS 전체의 근로소득 부담을 확정된 해에 한 번 계산하고, 이연분이 들어오는 해에는 세금을 다시 빼지 않습니다.
자사주로 바꾸면 받는 15% 추가 현금
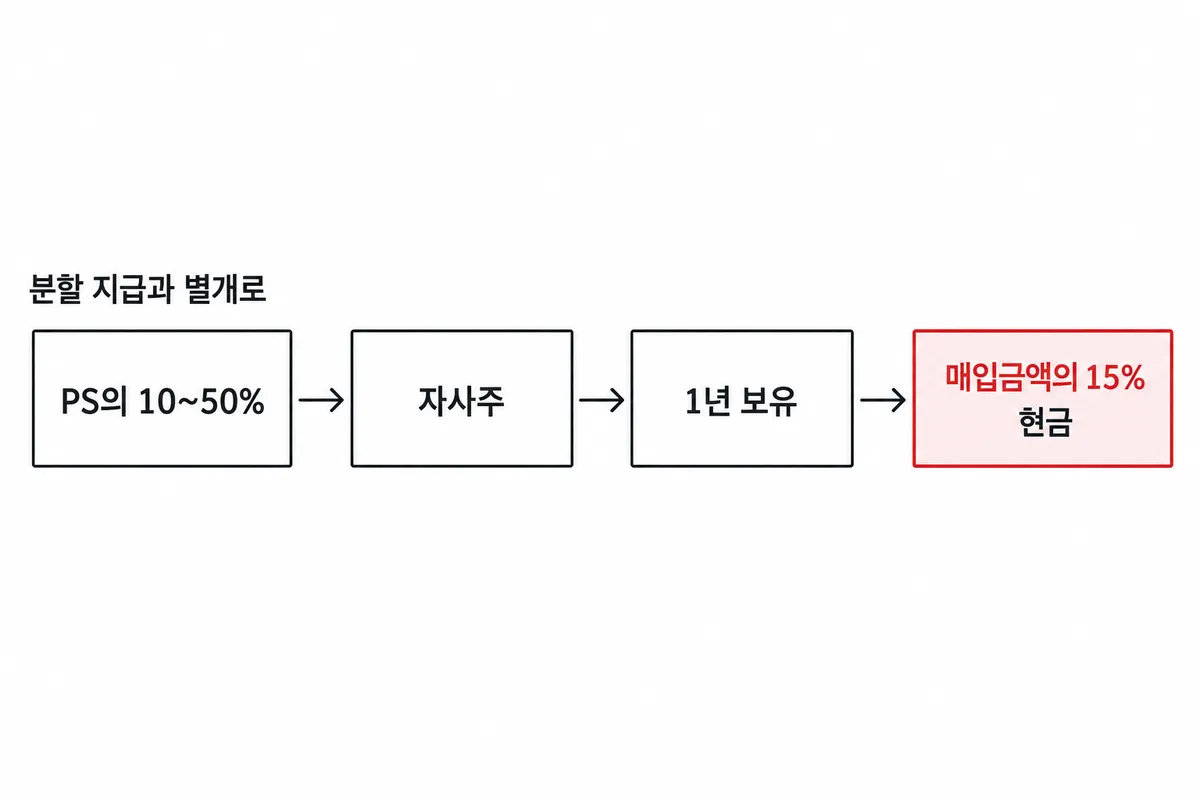
분할 지급과 따로, 원하는 사람은 PS의 10~50%를 자사주로 바꿀 수 있습니다. 이 주식을 1년 보유하면 매입금액의 15%를 현금으로 더 받습니다.[102]
이연분을 받기 전에 퇴사하면
퇴사하거나 휴직하면 남은 이연분을 어떻게 처리하는지, 주식을 언제 환수하는지는 합의서 원문의 조건을 봐야 합니다. 첫 지급분을 받은 사람이 퇴사 뒤에도 이연분을 받는다고 확인된 바는 없습니다.
26년 협상 경과
- 26년 8월 20일 잠정합의안은 현금 40%, 자사주 60%였습니다. 자사주 중 40%p는 당해에 팔 수 있고, 20%p는 2년에 걸쳐 10%p씩 이연됩니다.[94]
- 26년 8월 25일 전임직 노조 투표는 반대 7,535명(50.08%), 찬성 7,510명(49.92%)으로 부결됐습니다. 기술사무직 노조는 찬성 66.2%로 가결했습니다.[101]
- 26년 9월 10일 수정 잠정합의안은 당해 현금 50%p, 자사주 30%p에 1년 뒤와 2년 뒤 자사주 10%p씩입니다. 자사주 비중은 50~100% 사이에서 고릅니다.
- 26년 9월 16일 전임직 노조가 찬성 8,731명(57.08%), 반대 6,566명으로 가결했습니다. 투표율은 95.4%였습니다.[93]
가결안에는 25년 실적분의 이연 20%를 26년에 한꺼번에 주는 조항이 들어 있습니다. 적자가 나는 해에는 임금 일부를 이연한다는 조항도 함께 들어갔습니다.