삼성 성과급 연재5편
자사주 성과급 매도 일정과 OPI 주식 선택
자사주로 받은 특별경영성과급은 계좌에 들어와도 한 번에 다 팔 수 없습니다.
세금이 잡히는 해와 주식을 실제로 팔 수 있는 해도 서로 다릅니다.
매도 제한이 풀리는 순서
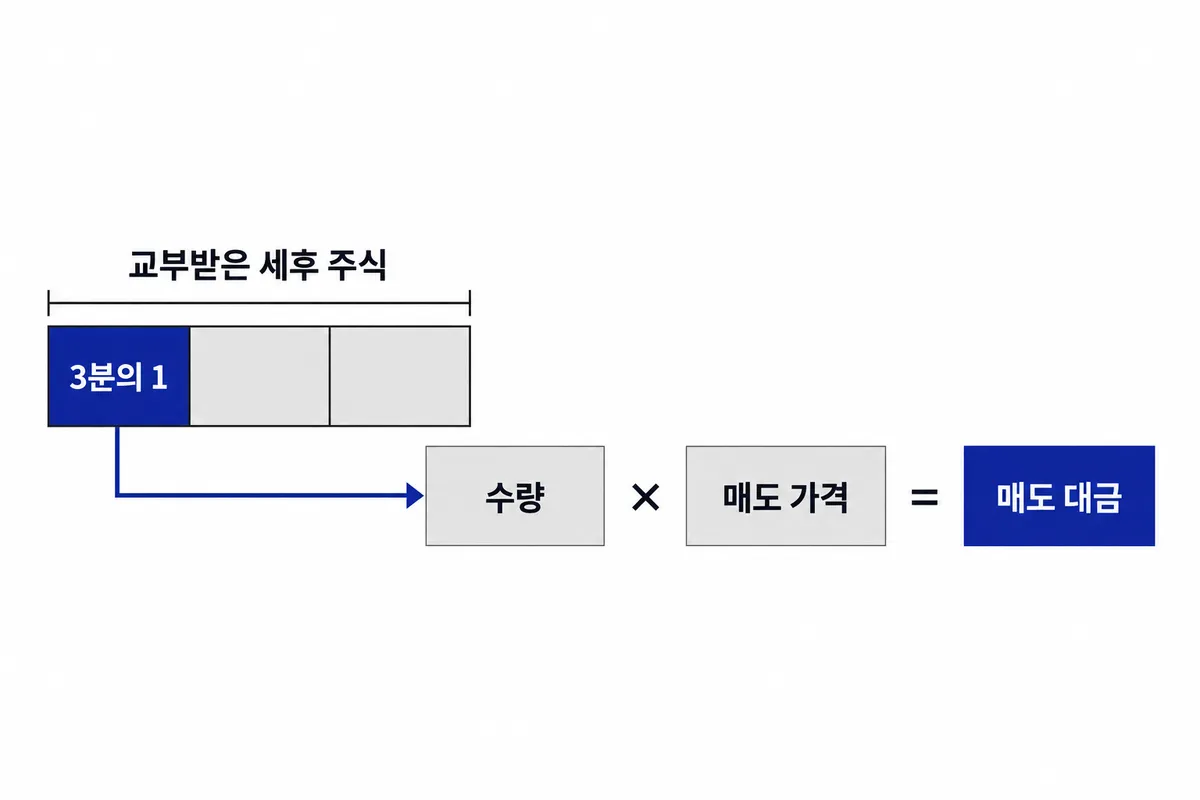
세후 금액 전부를 자사주로 받습니다. 받은 주식의 3분의 1은 바로 팔 수 있고, 다음 3분의 1은 1년 뒤, 마지막 3분의 1은 2년 뒤에 풀립니다.[70]
| 기준 시점 | 새로 풀리는 몫 |
|---|---|
| 지급 시점 | 1/3 |
| 1년 후 | 1/3 |
| 2년 후 | 1/3 |
27년에 확정된 성과급이라면 27년, 28년, 29년에 차례로 팔 수 있게 됩니다.
매도 제한은 지급 시점에 전체의 3분의 1, 1년 후에 전체의 3분의 1, 2년 후에 전체의 3분의 1씩 풀립니다.
세금이 잡히는 해
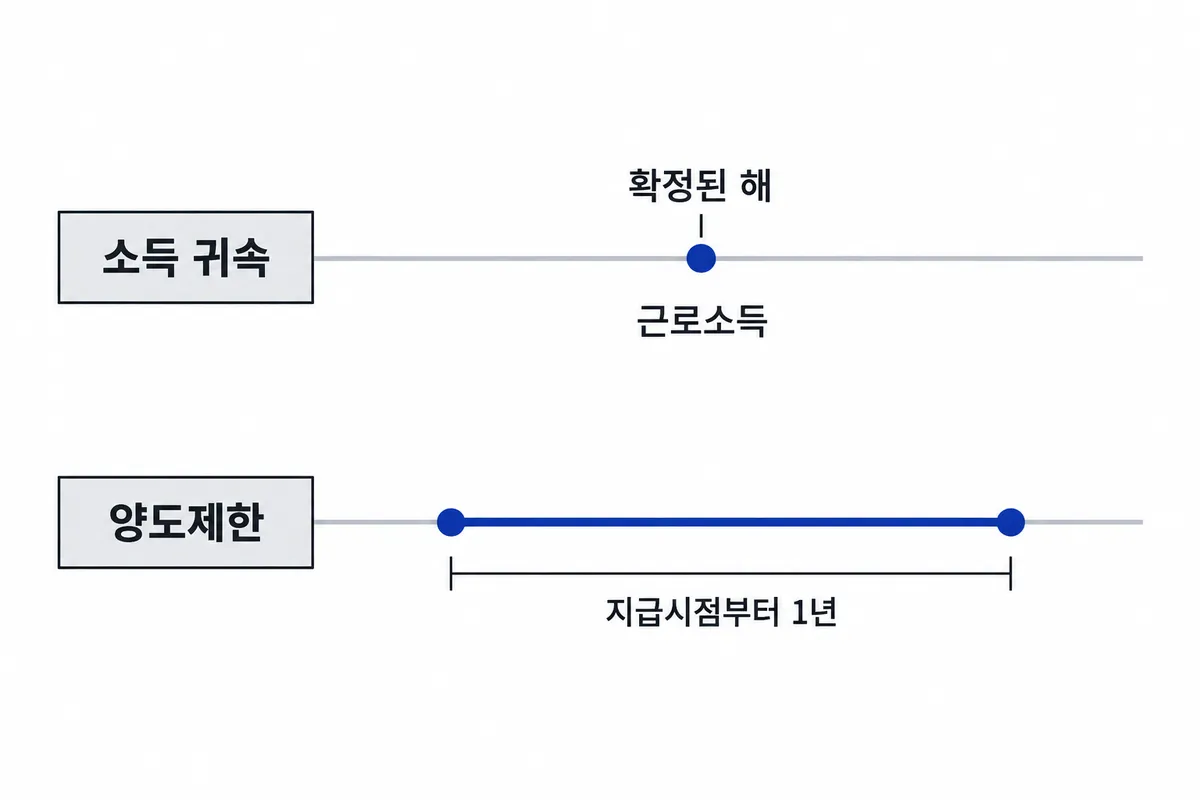
근로소득을 어느 해 소득으로 볼지는 소득세법의 근로소득 수입시기 규정을 따릅니다.[24]
성과급을 여러 번에 나눠 지급해도 개인 지급액이 확정된 해에 전액을 근로소득으로 본 과세 해석이 있습니다.[35]
이 사이트 계산에서는 지급할 때 소득세 45%(지방소득세를 더하면 49.5%)와 보험료 4.967%를 먼저 떼고, 남은 주식을 세 시점에 나눠 잡습니다. 확정 연도에 낼 세금과의 차이는 다음 해 연말정산 환급 현금으로 넣습니다.
이 과세 해석이 회사의 지급 계약에도 그대로 적용되는지는 확인되지 않았습니다.
풀리는 주식과 손에 쥐는 돈
첫해에 풀리는 몫은 교부받은 세후 주식 수량의 3분의 1입니다. 실제 매도 대금은 그 수량에 파는 가격을 곱한 값입니다.
주식은 세후 금액만큼 나오므로 세금은 주식을 받기 전에 정리됩니다. 묶여 있는 주식 몫의 세금을 따로 먼저 낼 일은 없습니다.
28년과 29년에 풀리는 몫도 이미 세후 가치라서, 풀릴 때 세금이 다시 빠지지 않습니다.
주가가 내리면 매도 대금이 줄어듭니다. 확정된 보상 기준액은 그대로이고, 주가에 따라 금액이 바뀌는 보상은 PSU뿐입니다.
결과 화면의 두 줄
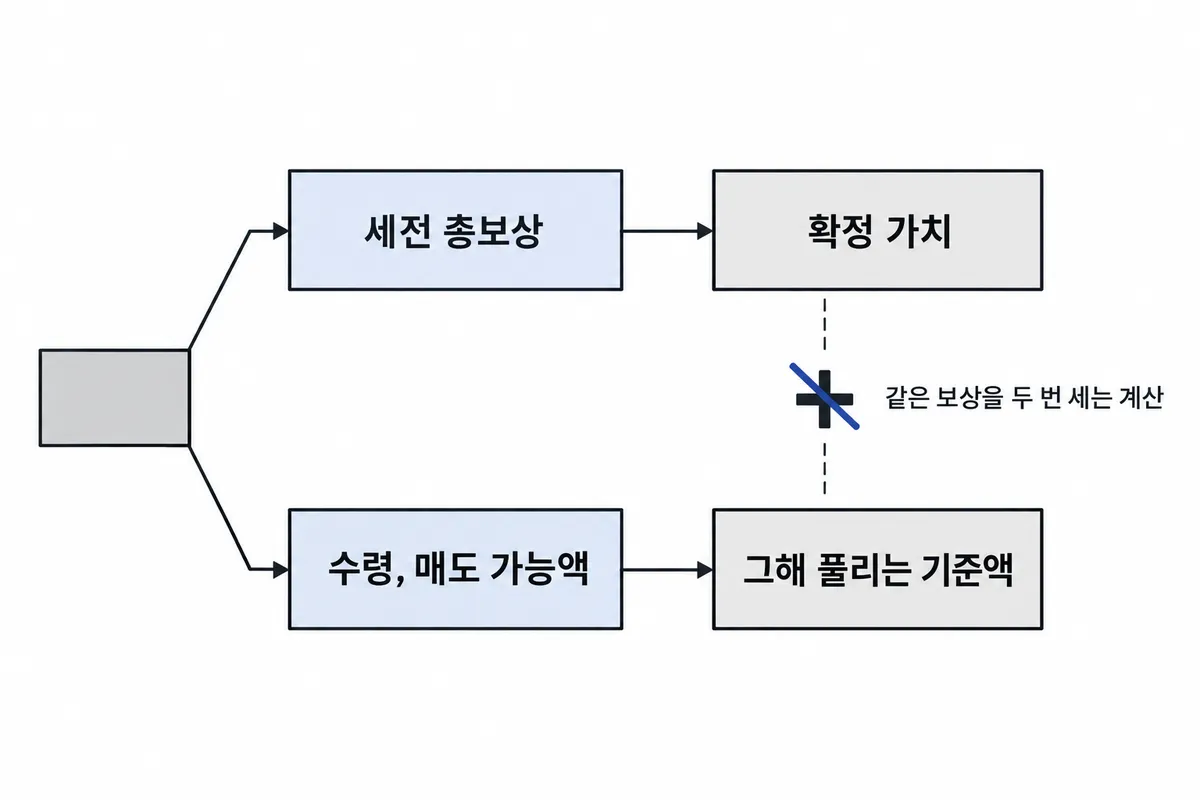
세전 총보상 줄에는 확정된 가치가 한 번 들어갑니다. '수령, 매도 가능액' 줄에는 해마다 그해 풀리는 기준액이 들어갑니다.
두 줄을 더하면 같은 보상을 두 번 세게 됩니다.
OPI 1은 전액 현금 2,650만원으로 잡았습니다. 한 해 안에서 언제 들어오는지는 계산 방법의 지급 시점을 따릅니다.
OPI 주식 선택과 추가 15%
OPI는 0~50% 사이에서 주식 비율을 정해 받을 수 있습니다. 주식으로 돌린 금액에는 15%가 주식으로 얹혀 나오고, 이 주식은 지급 시점부터 1년간 팔지 못합니다.[52]
추가 주식 기준액 = OPI 지급액 × 주식 선택 비율 × 15%
추가분은 주식으로 돌린 금액에만 붙습니다. OPI 전체로 따지면 50%를 골랐을 때 7.5%, 30%를 골랐을 때 4.5%가 늘어납니다.
OPI 연봉별 현금과 주식
| 연봉 | OPI 기준액 | 주식 선택 | 현금 | 선택 주식 | 추가 주식 |
|---|---|---|---|---|---|
| 5,300 | 2,650 | 0% | 2,650 | 0 | 0 |
| 5,300 | 2,650 | 30% | 1,855 | 795 | 119.25 |
| 5,300 | 2,650 | 50% | 1,325 | 1,325 | 198.75 |
| 7,000 | 3,500 | 0% | 3,500 | 0 | 0 |
| 7,000 | 3,500 | 30% | 2,450 | 1,050 | 157.5 |
| 7,000 | 3,500 | 50% | 1,750 | 1,750 | 262.5 |
| 8,800 | 4,400 | 0% | 4,400 | 0 | 0 |
| 8,800 | 4,400 | 30% | 3,080 | 1,320 | 198 |
| 8,800 | 4,400 | 50% | 2,200 | 2,200 | 330 |
| 11,300 | 5,650 | 0% | 5,650 | 0 | 0 |
| 11,300 | 5,650 | 30% | 3,955 | 1,695 | 254.25 |
| 11,300 | 5,650 | 50% | 2,825 | 2,825 | 423.75 |
표의 OPI 기준액은 연봉의 50%로 잡았습니다. 연봉 5,300만원에서 30%를 고르면 현금 1,855만원과 주식 914.25만원을 받습니다. 두 금액을 더하면 OPI 기준액보다 추가분 119.25만원만큼 많습니다.
연봉 5,300만원의 OPI 기준액은 2,650만원입니다. 주식 선택 0%, 30%, 50%의 추가 주식은 각각 0만원, 119.25만원, 198.75만원이고, 막대는 추가분만큼 OPI 기준액 선을 넘습니다.
OPI 주식이 1년 동안 묶이는 몫
추가분도 주식으로 나오고, 고른 주식과 함께 1년 동안 팔 수 없습니다. 지급일에 바로 쓸 수 있는 돈은 표의 현금 열뿐입니다.
1년 뒤 주가가 약 13% 넘게 내려 있으면, 주식으로 받은 쪽이 같은 금액을 현금으로 받은 쪽보다 적어집니다.
OPI 주식의 세금이 잡히는 해
팔 수 없는 기간과 세금은 따로 움직입니다. 주식으로 받은 몫도 성과급이 확정된 해의 근로소득으로 잡힙니다.[24]
OPI 주식 선택의 도입과 2026년 1월 교부
주식 선택은 2025년 실적분 OPI에 처음 적용됐고, 주식은 2026년 1월에 교부됐습니다.[52]
자기주식 처분 공시에는 교부 예정 인원이 51,647명으로 적혀 있습니다. 예정 수량과 가격은 2026년 1월 28일 종가를 기준으로 했습니다.[54]
| 구분 | 공개 내용 |
|---|---|
| 대상 | 2025년 OPI |
| 선택 범위 | 개인 성과급의 0~50% |
| 추가 지급 | 선택금액의 15% |
| 양도제한 | 지급시점부터 1년 |
| 2026년 1월 교부 | 51,646명, 6,524,129주[52] |
특별경영성과급 주식과 비교
특별경영성과급은 세후 전액을 자사주로 받습니다. 비율을 고를 수 없고, 얹어 주는 추가분도 없습니다.[70]
| 항목 | OPI 선택 주식 | 특별경영성과급 주식 |
|---|---|---|
| 주식 비율 | OPI의 0~50% 선택 | 세후 전액 |
| 추가 지급 | 고른 금액의 15% | 없음 |
| 매각 제한 | 지급일부터 1년 | 각 3분의 1씩 즉시, 1년, 2년 |
PSU
PSU는 확정 뒤 3년 동안 똑같이 나눠 지급되고, 수량은 주가 상승률에 따라 달라집니다.[56]
PSU 600주는 28년, 29년, 30년에 200주씩 나눠 받는 것으로 두고, 전체를 125,400,000원로 평가합니다.
삼성전자 보통주 연말 종가
해마다 마지막으로 관측된 거래일의 종가입니다. 주식을 교부한 가격이나 실제 체결 가격과는 다릅니다. 변화율은 앞 연말 종가에서 단순히 변한 비율이고, 배당과 세금은 넣지 않았습니다.
| 연도 | 거래일 | 종가 | 변화율 |
|---|---|---|---|
| 2019 | 2019-12-30 | 55,800[314] | — |
| 2020 | 2020-12-30 | 81,000[315] | +45.2% |
| 2021 | 2021-12-30 | 78,300[316] | -3.3% |
| 2022 | 2022-12-29 | 55,300[317] | -29.4% |
| 2023 | 2023-12-28 | 78,500[318] | +42.0% |
| 2024 | 2024-12-30 | 53,200[319] | -32.2% |
| 2025 | 2025-12-30 | 119,900[320] | +125.4% |
2022년과 2024년에는 한 해 하락 폭이 OPI 추가 지급률 15%를 넘었습니다. 2025년에는 주가가 두 배 넘게 올랐습니다.