성과급과 자산 계획 연재5편
성과급의 DSR 소득 반영
원천징수영수증 같은 증빙 근로소득에 들어 있는 성과급은 그해만 늘어난 금액이어도 상시소득으로 인정됩니다.[20]
대출 한도는 이 연소득의 40%로 한 해에 갚을 수 있는 원리금을 먼저 구하고, 거기서 원금을 거꾸로 계산해 나옵니다.
은행이 세는 소득
은행은 서류로 확인한 소득을 씁니다. 근로소득원천징수영수증, 소득금액증명원, 사업소득원천징수영수증, 연금증서 같은 서류입니다.[12]
근로소득은 해마다 얼마나 오르내렸는지와 상관없이 최근 1개년 소득을 씁니다.[20] 성과급도 근로소득이라 같은 방식으로 들어갑니다.
근로소득이 아닌 소득은 셈법이 다릅니다. 최근 2개년 변동률이 20%를 넘으면 2개년 평균을 씁니다.
DSR 40%와 상환 예산
DSR은 한 해에 갚는 원리금을 연소득으로 나눈 비율입니다. 은행권은 40%, 제2금융권은 50%까지 받아 줍니다.
연간 신규 상환 예산 = 연소득 × 40% - 기존 대출 연간 원리금
이 비율은 총대출액이 1억 원을 넘는 차주에게 걸립니다. 적용 대상이 여기까지 넓어진 때는 22년 7월입니다.[14]
연소득 1억 원에 성과급을 더한 한도
연소득 1억 원에 성과급을 0원부터 1억 2,000만 원까지 4,000만 원씩 더해 네 번 계산했습니다.
기존 대출은 없고, 수도권 변동금리 주택담보대출을 연 4%, 30년 원리금균등으로 받는 조건입니다. 금리에는 스트레스 금리 3%p를 더했습니다.
| 인정 연소득 | 연간 상환 예산 | DSR 최대 원금 |
|---|---|---|
| 1억 원 | 4,000만 원 | 5억 102만 원 |
| 1억 4,000만 원 | 5,600만 원 | 7억 143만 원 |
| 1억 8,000만 원 | 7,200만 원 | 9억 184만 원 |
| 2억 2,000만 원 | 8,800만 원 | 11억 225만 원 |
성과급이 늘수록 한도 막대가 길어집니다. 성과급이 없을 때 한도는 5억 102만 원, 가장 클 때는 11억 225만 원로 6억 123만 원 차이가 납니다. 모두 기존 대출 없이 스트레스 금리를 더해 계산한 값입니다.
성과급이 4,000만 원 늘면 상환 예산은 그 40%인 1,600만 원만 늘어납니다.
그 예산 1,600만 원이 원금으로는 2억 41만 원이 되어 약 12.5배입니다. 이 배수는 금리와 만기로 정해집니다.
보상 화면의 주택담보대출 한도는 DSR 한도, 집값, 지역 상한 가운데 가장 낮은 값입니다. 그래서 성과급이 늘어도 한도가 그대로일 때가 있습니다.
홈 숫자와 원천징수 총액
홈에서 넘어오는 세전 연소득은 그해 연봉과 성과급 전망을 더한 전망소득입니다. 주식 보상은 확정된 해에 한 번만 들어갑니다.
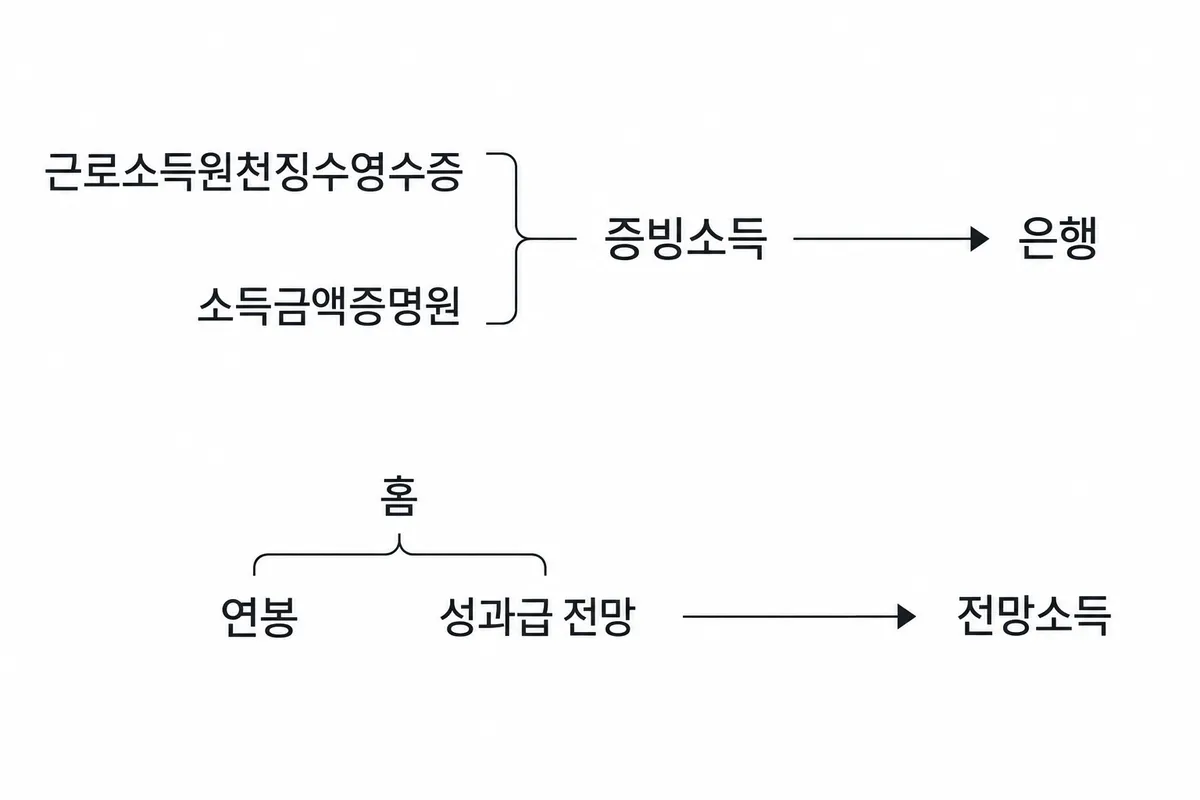
지금 받을 수 있는 한도를 보려면 작년 원천징수 총액을 DSR 계산에 넣습니다. 이 총액에는 성과급이 이미 들어 있어서 홈의 성과급을 다시 더하지 않습니다.
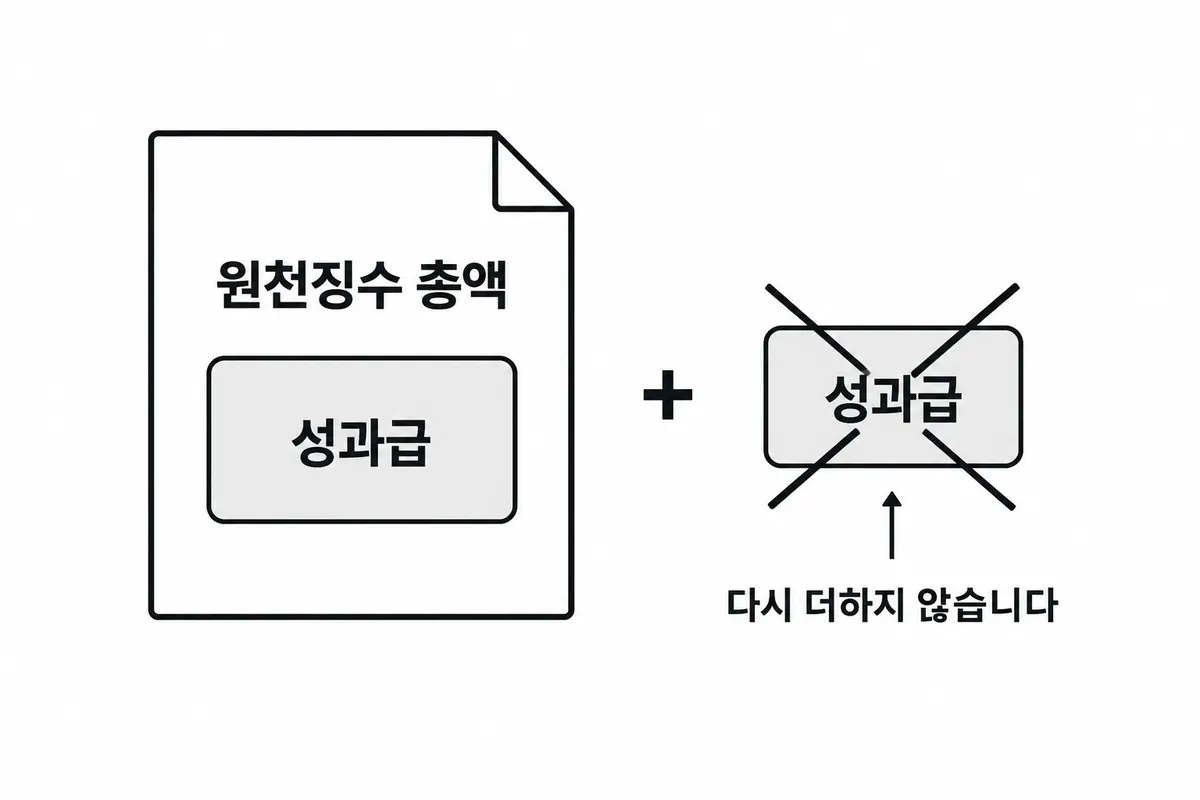
DSR 연소득은 세전 금액입니다. 성과급 실수령액을 넣으면 한도가 실제보다 낮게 나옵니다.
27년 1월 예정안
27년 1월부터는 소득이 늘어난 폭에 따라 평균 내는 기간을 달리하는 방안이 발표돼 있습니다.[20]
상승률이 20%를 넘으면 2개년, 30%를 넘으면 3개년 평균을 씁니다. 소득이 줄었으면 최근 1개년 소득을 씁니다.
연봉 1억 원에 성과급 4,000만 원을 받으면 상승률이 40%라 문턱을 넘습니다. DSR 계산에는 이 예정안이 아직 들어가 있지 않습니다.