이직과 성과급: 재직 요건·지급일 전 퇴사·회사 간 이동
성과급 지급일을 안다고 퇴사 전후의 수령 자격이 정해지지는 않습니다.
회사별 지급일 사례
공개 지급 공지는 지급 항목과 날짜를 알려 주는 자료이고, 퇴사일에 따른 개인별 지급 자격은 담지 않습니다.
| 회사 | 대상 항목 | 공개 지급일 | 별도 대조 항목 |
|---|---|---|---|
| 삼성전자 DS | 2025년 실적분 OPI | 2026-01-30[81] | 퇴직자 자격·첫해 산식 |
| 삼성전자 DS | 2026년 상반기 TAI | 2026-07-08[71] | 평가대상기간·재직조건 |
| 삼성전자 DS | 2024년 하반기 TAI | 2024-12-24[58] | 해당 반기 적용 조건 |
| SK하이닉스 | 2024년 실적분 PS·특별성과급 | 2025-01-24[106] | 항목별 수령 자격 |
| SK하이닉스 | 2024년 하반기 PI | 2025-01-23 | 해당 반기 적용 조건 |
| SK하이닉스 | 2025년 실적분 PS | 2026-02-05[107] | 당해·이연분 권리 |
삼성전자 DS TAI는 상반기 7월·하반기 12월 흐름이지만, 해마다 같은 날짜로 고정된 것은 아닙니다.
SK하이닉스 PS는 2025년 1월 24일, 2026년 2월 5일로 해마다 지급월이 달랐습니다. 이직 전후 계획에는 해당 지급 건의 날짜를 씁니다.
지급일과 재직 요건
지급일은 지급하기로 안내한 날짜이고 재직요건은 받는 자격이라, 지급일만으로 전날 퇴사의 전액 상실이나 당일 재직의 전액 수령을 말할 수 없습니다.
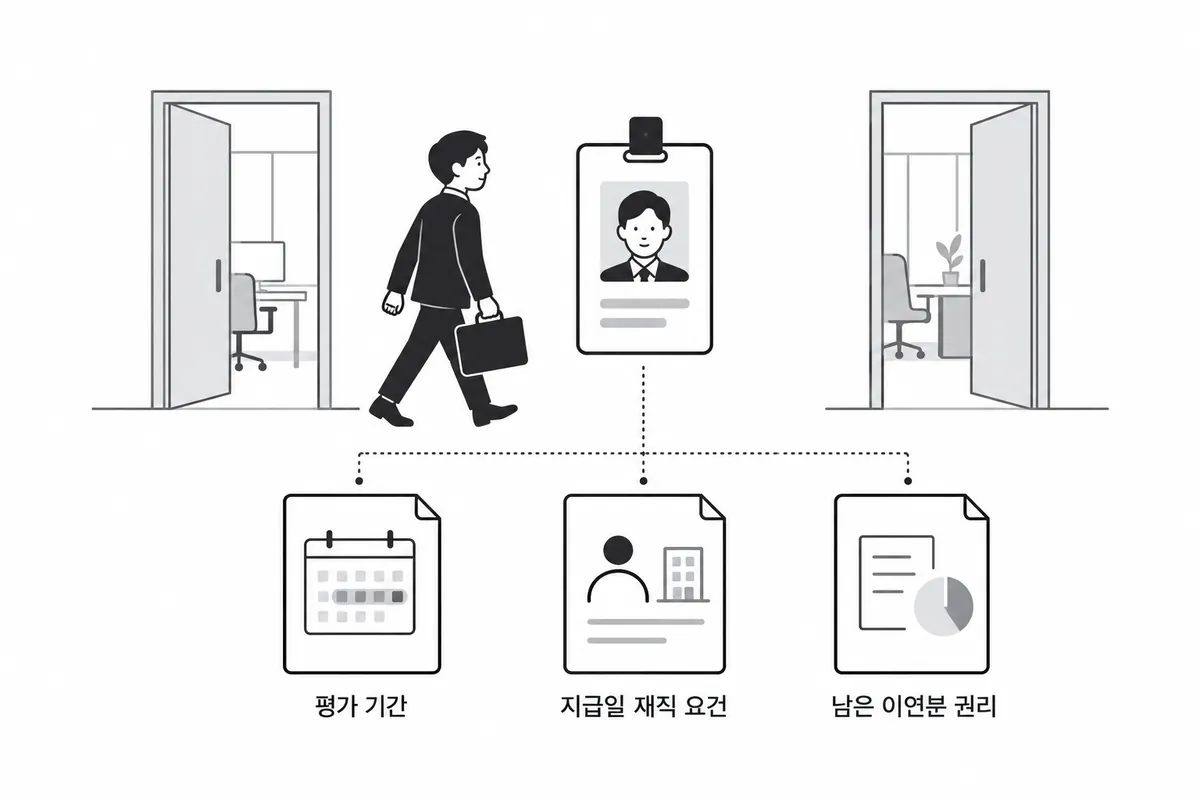
| 시점 | 지급 일정 | 자격·금액 판단 |
|---|---|---|
| 지급일 전 | 아직 지급 전인 항목 분리 | 퇴직자 지급 규정·일할 대상 여부 |
| 지급일 당일 | 지급 건과 퇴직 정산 구분 | 재직 판정 조건·평가기간 |
| 지급일 후 | 이미 지급한 금액과 잔여분 분리 | 이연 권리·반환 약정 |
입사 첫해의 평가와 기준급
입사 첫해는 실제 근무기간과 평가대상기간의 겹침, 기준급·지급률의 기준 시점을 먼저 확인하고, 월수 비례는 공개된 일할산식이 있을 때만 씁니다.
경력직의 입사 일시금과 연간 성과급은 다른 보상이고, 이전 회사의 평가기간은 새 회사로 이어지지 않습니다.
연봉 구간별 총보상의 연간 조건은 첫해 재직기간과 지급 규칙에 맞춰 다시 맞추고, 근거 없는 금액은 확정 칸에 넣지 않습니다.
휴직·전배의 적용 항목
휴직 중 급여, 평가 반영, 성과급 지급대상 여부는 서로 다른 질문이고 공개 지급률 공지에 휴직 유형별 계산법은 없습니다.
전배는 이전·현재 조직 실적의 반영 비중이 질문이라, 현재 소속이나 이전 소속 하나의 지급률을 전 기간에 적용하지 않습니다.
이연 현금과 주식의 잔여 권리
남은 보상은 미지급 현금, 이연 현금, 회사 지급 주식, 우리사주로 나누고, 이미 취득한 제한 주식과 앞으로 받을 권리를 구별합니다.
| 항목 | 권리 관련 항목 | 현금화 관련 항목 |
|---|---|---|
| 미지급 현금 | 지급 자격·정산 대상 | 지급일 |
| 이연 현금 | 잔여 권리·퇴직 예외 | 분할 지급 일정 |
| 취득한 처분 제한 주식 | 퇴직 후 보유 조건 | 매도 제한 해제와 실제 매도 |
| 미확정 주식보상 권리 | 권리확정·근무 조건 | 주식 인도·매도 |
| 우리사주 | 출자 주체·예탁·규약 | 인출과 매도 |
| 새 회사 사이닝보너스 | 계약 목적·전속근무·반환 약정 | 계약금 지급 일정 |
SK하이닉스 수정안의 배분만으로는 퇴사 시 잔여분의 소멸도 일괄 지급도 알 수 없고, 퇴직·사망·정년·계열전출 예외 조항 원문이 필요합니다.
삼성전자 자사주의 물량별 처분 제한은 매도 시점이지 퇴직 시 권리 소멸 규정이 아닙니다.
우리사주 인출 절차
우리사주 인출은 출자 주체, 예탁기간, 퇴직 사유, 규약에 따라 갈리고, 근로자 출자분과 회사 출연분은 조건이 다르며 인출 뒤에 매도가 남습니다.[153]
회사가 직접 준 자사주에는 우리사주 인출 규정이 적용되지 않습니다.
사이닝보너스의 계약 목적
사이닝보너스는 입사 계약 체결의 대가인지, 일정 기간 전속근무의 대가인지, 임금 선지급인지를 전속기간·반환 문구·계약 목적으로 가립니다.[232]
기존 회사에서 포기하는 보상과 비교할 때는 일시금의 지급일과 유지 조건을 함께 적습니다.
최초 계약금과 추가 계약금은 목적이 다를 수 있고, 공개 해석은 특정 회사 경력직의 반환 조건을 정하지 않습니다.
재직조건 판례와 퇴직 정산
2024년 12월 19일 전원합의체는 재직조건만으로 통상임금에서 빼던 고정성 기준을 바꿨지만, 성과급 재직조건을 무효로 하거나 퇴사자 전액 지급을 정한 것은 아닙니다.[145]
2026년 1월 29일 판결은 목표·경영성과 인센티브의 근로대가성을 갈랐고, 퇴직금에 들어갈 임금인지와 성과급 수령 자격은 다른 질문입니다.[148]
중도퇴직자는 퇴직월 급여 지급 때 연말정산을 해, 퇴직월 입금액에 세액 정산이 섞입니다.[155]
경력 채용과 이직 규모 보도
2026년 1월 13일 보도는 SK하이닉스 31개 직무 경력 채용과 2025년 3월 시작한 월간 하이닉스 탤런트를 소개했고, 보도의 미래 성과급 예상치는 오퍼 금액이 아닙니다.[233]
2026년 7월 3일 보도의 약 70명은 노조가 제보로 파악한 이직 준비·퇴사 의사 규모이고, 실제 입사 완료 통계가 아닙니다.[234]