삼성 성과급 연재6편
비메모리 적자 사업부의 60% 규칙
비메모리 사업부가 적자를 낸 해에는 특별경영성과급을 부문 공통 지급률의 60%로 받습니다.[64]
적자 해의 금액
계산은 사업성과 300조원일 때 비메모리 1인 평균이 1억6,000만원이라는 환산치에서 시작합니다.[73] 여기서 구한 비메모리 환산 기준액에 적자 해만 60%를 곱합니다.
적자 해 특별경영성과급 = 비메모리 환산 기준액 × 60%
연봉 8,000만 원, 사업성과 300조원, 27년 실적분 기준입니다. 비메모리 특별경영성과급은 적자 해에 9,600만 원, 흑자 해에 1억 6,000만 원입니다.
사업성과가 370조원이면 흑자 해 1억 9,733만 원, 적자 해 1억 1,840만 원이고, 한 해 차이는 7,893만 원입니다.
재원 배분의 60%
특별경영성과급 재원은 DS 사업성과의 10.5%이고, 이 가운데 40%는 공통 몫, 60%는 사업부 몫으로 나뉩니다.[69]
사업부 몫의 60%는 재원을 나누는 비율이고, 적자 규칙의 60%와는 별개의 숫자입니다.
0원이 되는 경우
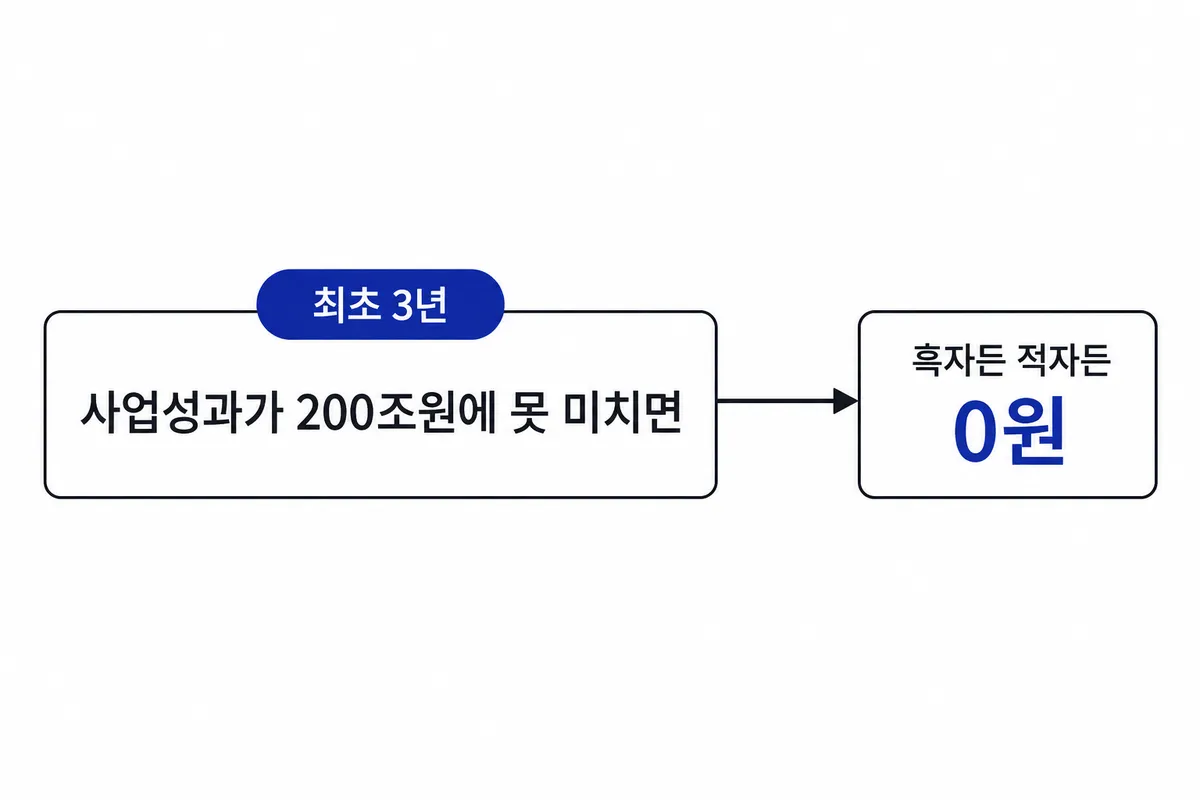
특별경영성과급이 0원이 되는 건 지급 문턱에 걸릴 때입니다. 최초 3년 동안 사업성과가 200조원에 못 미치면 흑자 사업부도 적자 사업부도 받지 못합니다.[69]
적용이 시작되는 해
이 사이트 계산에서는 26년 실적분을 유예 기간으로 보아 적자여도 깎지 않습니다. 60%는 27년 실적분, 곧 28년에 확정되는 몫부터 적용합니다.
흑자 전환 시점별 5년 합계
연봉 8,000만 원에 다섯 해 성과가 같고, 흑자로 돌아선 뒤에는 흑자가 이어진다고 두고 계산했습니다. 합계는 27년~31년 확정분입니다.
| 흑자 전환 성과연도 | 성과 300조원 | 성과 370조원 |
|---|---|---|
| 27년 전환 | 8억 원 | 9억 8,667만 원 |
| 28년 전환 | 7억 3,600만 원 | 9억 773만 원 |
| 29년 전환 | 6억 7,200만 원 | 8억 2,880만 원 |
| 기간 내 미전환 | 5억 4,400만 원 | 6억 7,093만 원 |
| 첫 행과 미전환의 차이 | 2억 5,600만 원 | 3억 1,573만 원 |
파운드리의 흑자 전환이 28년까지 늦어질 수 있다는 전망이 있습니다.[66] 표에서는 28년 전환 행이 이 경우입니다.
| 성과연도 | 확정연도 | 손익 처리 | 금액 |
|---|---|---|---|
| 26년 | 27년 | 유예 | 1억 6,000만 원 |
| 27년 | 28년 | 적자 | 9,600만 원 |
| 28년 | 29년 | 흑자 | 1억 6,000만 원 |
| 29년 | 30년 | 흑자 | 1억 6,000만 원 |
| 30년 | 31년 | 흑자 | 1억 6,000만 원 |
| 합계 | 7억 3,600만 원 | ||
이 조건에서 금액이 줄어드는 해는 28년 확정분 하나뿐입니다. 연봉이 두 배면 표의 금액도 모두 두 배가 됩니다.
성과 300조원 기준으로, 다섯 해 내내 적자여도 합계는 첫 행의 약 68%입니다.
5년 합계에 60%를 한꺼번에 곱하면 유예된 26년 실적분까지 줄어들어, 실제보다 6,400만 원 적게 나옵니다.
흑자 전환 뒤의 차등 몫
"27년부터"가 실적연도를 뜻하는지 확정연도를 뜻하는지는 발표되지 않았습니다. 흑자 전환 뒤 사업부 차등 몫을 어떻게 셈하는지도 나오지 않았습니다.
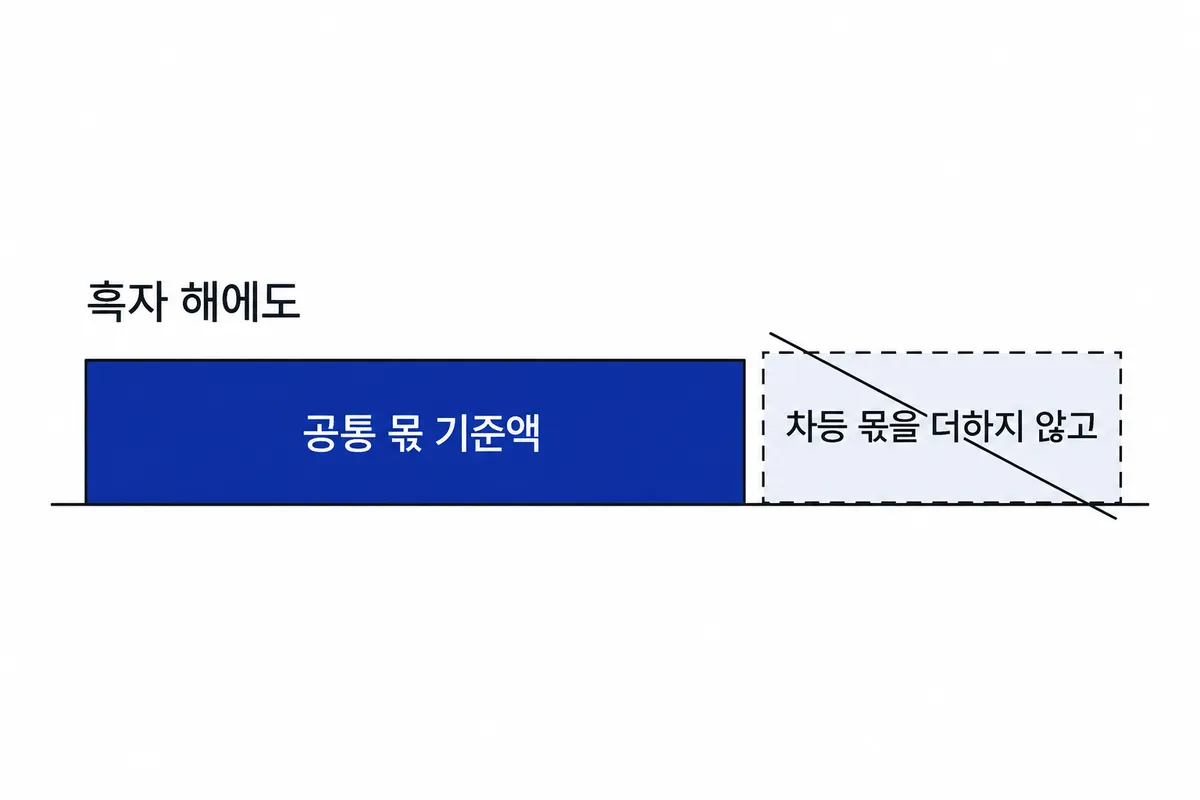
그래서 보상 계산은 흑자 해에도 비메모리 특별경영성과급에 차등 몫을 더하지 않고, 공통 몫 기준액까지만 반영했습니다.
파운드리의 28년 흑자 전환은 아직 전망입니다. S.LSI는 언제 흑자로 돌아설지 전망조차 나오지 않았습니다.[66]